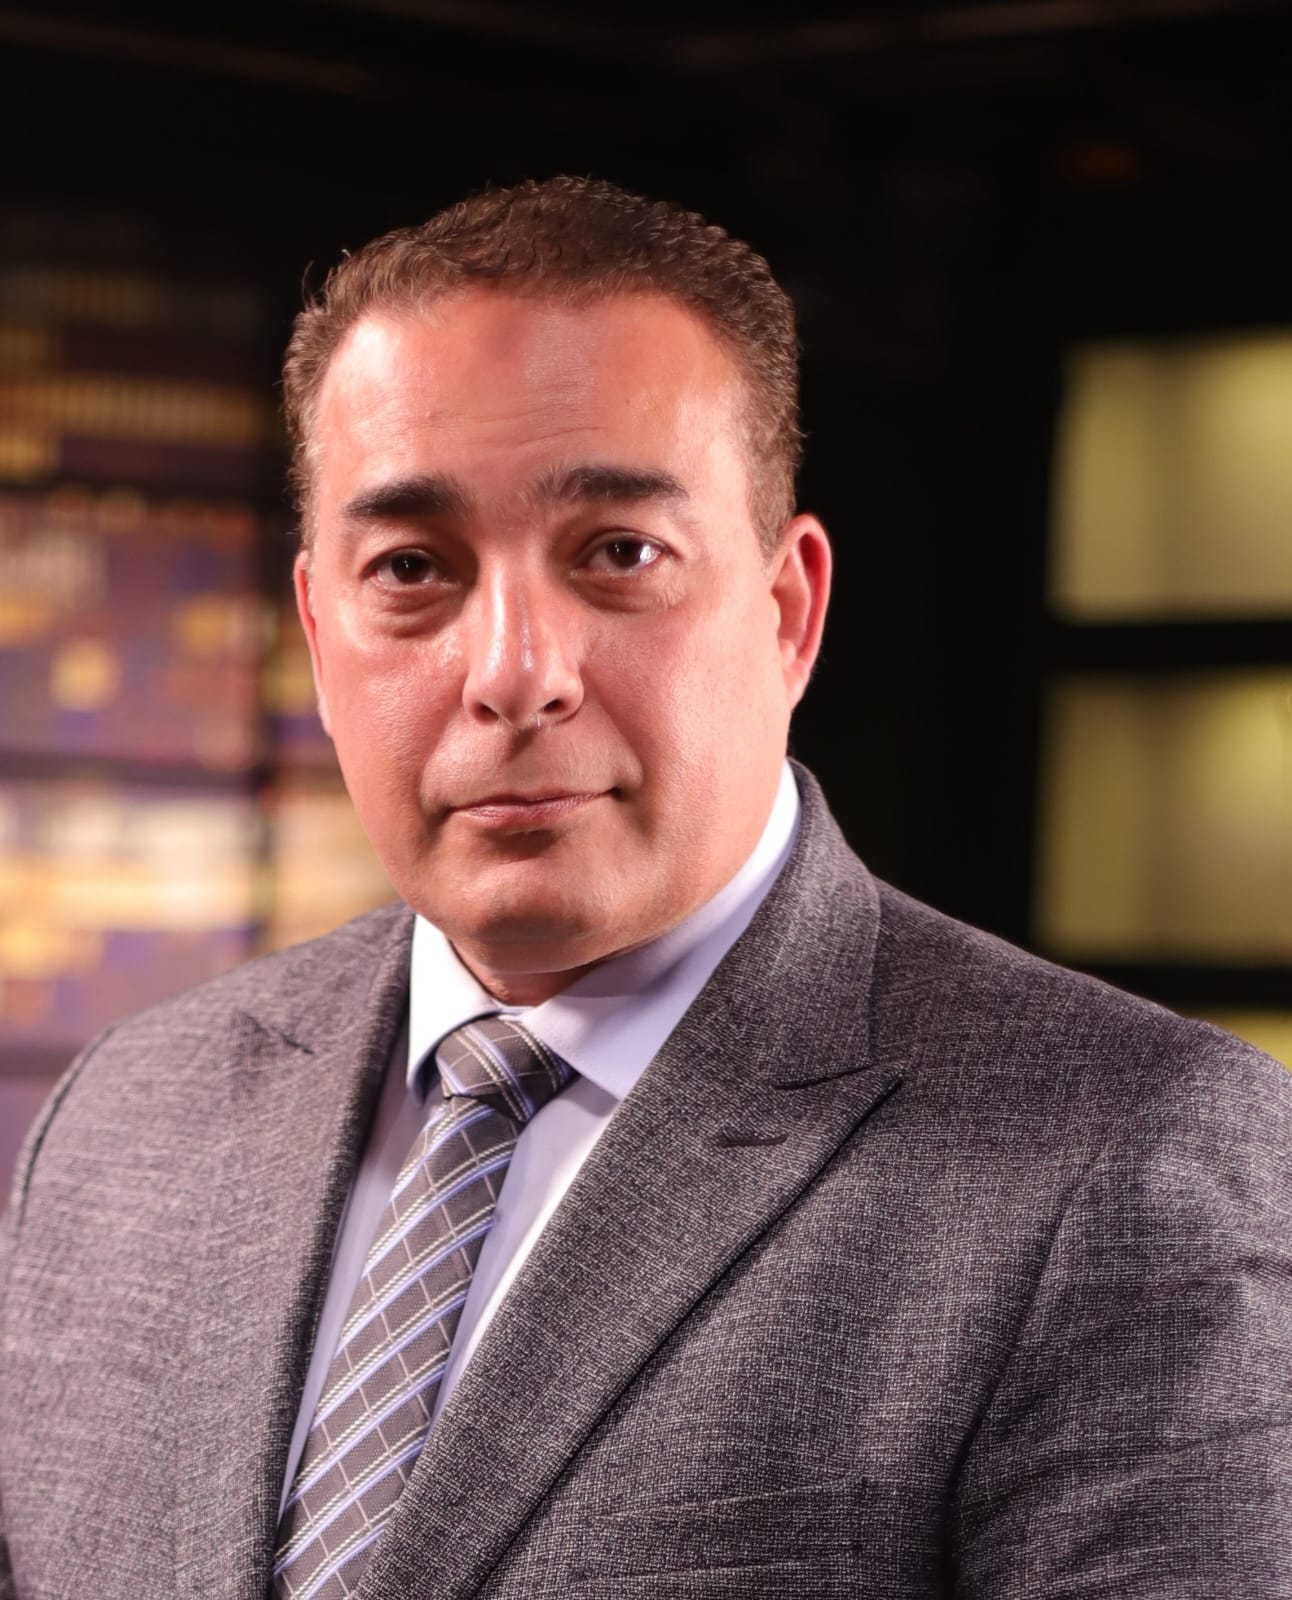
أكد المستشار القانوني هيثم السايس، المحامي بالنقض والإدارية العليا، والمتخصص في قضايا التطوير والاستثمار العقاري، أن بيان الهيئة العامة للرقابة المالية بشأن ضرورة مراجعة المتعاملين مع شركات التطوير العقاري لجميع البنود التعاقدية، وبصفة خاصة بند «حوالة الحق»، يمثل رسالة مهمة لتعزيز حماية مشتري الوحدات العقارية ورفع مستوى الشفافية في التعاملات العقارية.
وأوضح السايس أن أهمية بيان الهيئة ترجع إلى أن عددًا من عقود بيع الوحدات العقارية بنظام التقسيط تتضمن بنودًا تمنح المطور العقاري الحق في حوالة كامل العقد أو الحقوق المالية الناشئة عنه إلى جهة أخرى، ومن بينها شركات التمويل العقاري.
انتقال الحق المالي يغير الجهة المستحقة للأقساط
وأشار المستشار القانوني إلى أن انتقال الحقوق المالية من المطور العقاري إلى شركة التمويل العقاري يترتب عليه تغيير الجهة التي تستحق سداد الأقساط، الأمر الذي يستوجب إخطار المشتري بموضوع الحوالة وتفاصيلها، وتحديد الجهة التي أصبح ملتزمًا بالسداد إليها، إلى جانب توضيح آلية سداد الأقساط المتبقية.
ولفت إلى أن المادة 305 من القانون المدني وضعت تنظيمًا لنفاذ حوالة الحق في مواجهة المدين، مؤكدًا أن إعلان المشتري بالحوالة لا يمثل مجرد إجراء شكلي، وإنما يرتبط بعلمه بالجهة صاحبة الحق في اقتضاء المديونية.
«حوالة الحق» قد يكون لها أثر على المركز الائتماني للمشتري
وأكد السايس أن الأمر لا يتوقف عند مجرد تغيير الجهة التي يسدد إليها المشتري الأقساط، وإنما قد يمتد إلى التأثير على مركزه الائتماني.
وأوضح أن شركة التمويل العقاري، باعتبارها من جهات منح الائتمان، تلتزم بالإقرار عن أرصدة المديونية المستحقة على عملائها لدى شركة الاستعلام الائتماني «I-Score»، وفقًا للضوابط المنظمة، وهو ما قد يؤدي إلى ظهور المديونية المرتبطة بالوحدة العقارية ضمن البيانات الائتمانية للمشتري.
وأضاف أن المشتري قد يبدأ علاقته التعاقدية باعتباره مشتريًا لوحدة عقارية من مطور، ثم يجد نفسه بعد حوالة الحقوق المالية عميلًا لدى شركة تمويل عقاري، وبالتالي يجب أن يكون على علم كامل بهذه الخطوة وآثارها المالية والائتمانية.
انتقال الحق المالي لا يعني انتهاء التزامات المطور
وشدد المستشار القانوني هيثم السايس على ضرورة التفرقة بين الحق المالي الذي تتم حوالته وبين باقي الالتزامات التعاقدية المقررة على المطور العقاري.
وأوضح أن إحالة الحقوق المالية إلى شركة التمويل العقاري لا تعني، في حد ذاتها، إعفاء المطور من التزاماته الأخرى الواردة في عقد البيع، مثل التنفيذ والتسليم والالتزام بالمواصفات والمواعيد، وذلك بحسب طبيعة العقد وبنوده.
وأكد أن هناك فارقًا بين الجهة التي أصبحت تستحق الأقساط وبين الطرف المسؤول عن تنفيذ باقي الالتزامات التعاقدية، مشددًا على ضرورة قراءة عقد البيع وحوالة الحق باعتبارهما منظومة تعاقدية واحدة.

7 بنود يجب على المشتري مراجعتها قبل توقيع عقد الوحدة
طالب السايس مشتري الوحدات العقارية بضرورة مراجعة العقود بصورة دقيقة قبل التوقيع، وعدم الاكتفاء بمعرفة سعر الوحدة ونظام السداد ومواعيد التسليم.
وأشار إلى أهمية التأكد من 7 بنود رئيسية، تتمثل في:
- وجود بند يسمح للمطور العقاري بحوالة الحق أو حوالة العقد.
- تحديد الجهة التي يجوز إحالة الحقوق المالية إليها.
- تحديد طريقة إخطار المشتري بإتمام الحوالة.
- تحديد الجهة التي يتم سداد الأقساط إليها بعد إتمام الحوالة.
- تحديد قيمة المديونية والحقوق المالية التي يتم تحويلها.
- معرفة أثر الحوالة على المركز الائتماني للمشتري.
- تحديد حدود مسؤولية المطور العقاري بعد انتقال الحق المالي إلى شركة التمويل.
دعوة إلى قراءة العقود والاستعانة بالمتخصصين
وأكد المستشار القانوني هيثم السايس أن بيان الهيئة العامة للرقابة المالية يجب أن يمثل دافعًا للمشتري إلى عدم توقيع أي عقد عقاري قبل فهم جميع آثاره القانونية والمالية.
وأوضح أن عقد شراء الوحدة العقارية لا يقتصر على تحديد سعر الوحدة وعدد الأقساط ومواعيد التسليم، وإنما قد يتضمن بنودًا تؤثر في طبيعة العلاقة المالية بين المشتري والمطور، ويأتي في مقدمتها بند «حوالة الحق».
وشدد على أن قراءة العقد بصورة متأنية والاستعانة بمتخصص قانوني قبل التوقيع أصبحت ضرورة حقيقية لحماية حقوق المشتري وتجنب أي التزامات أو آثار مالية وائتمانية قد لا يكون على علم بها عند إبرام العقد.
الشفافية تعزز استقرار سوق التطوير العقاري
واختتم السايس بالتأكيد على أن تعزيز الشفافية في سوق التطوير العقاري لا يقتصر أثره على حماية المشترين فقط، وإنما يسهم أيضًا في دعم استقرار السوق العقارية وتنظيم العلاقة بين المطورين وشركات التمويل والعملاء، بما يعزز الثقة في التعاملات العقارية ويرفع مستوى الوعي بالآثار القانونية والمالية للعقود.