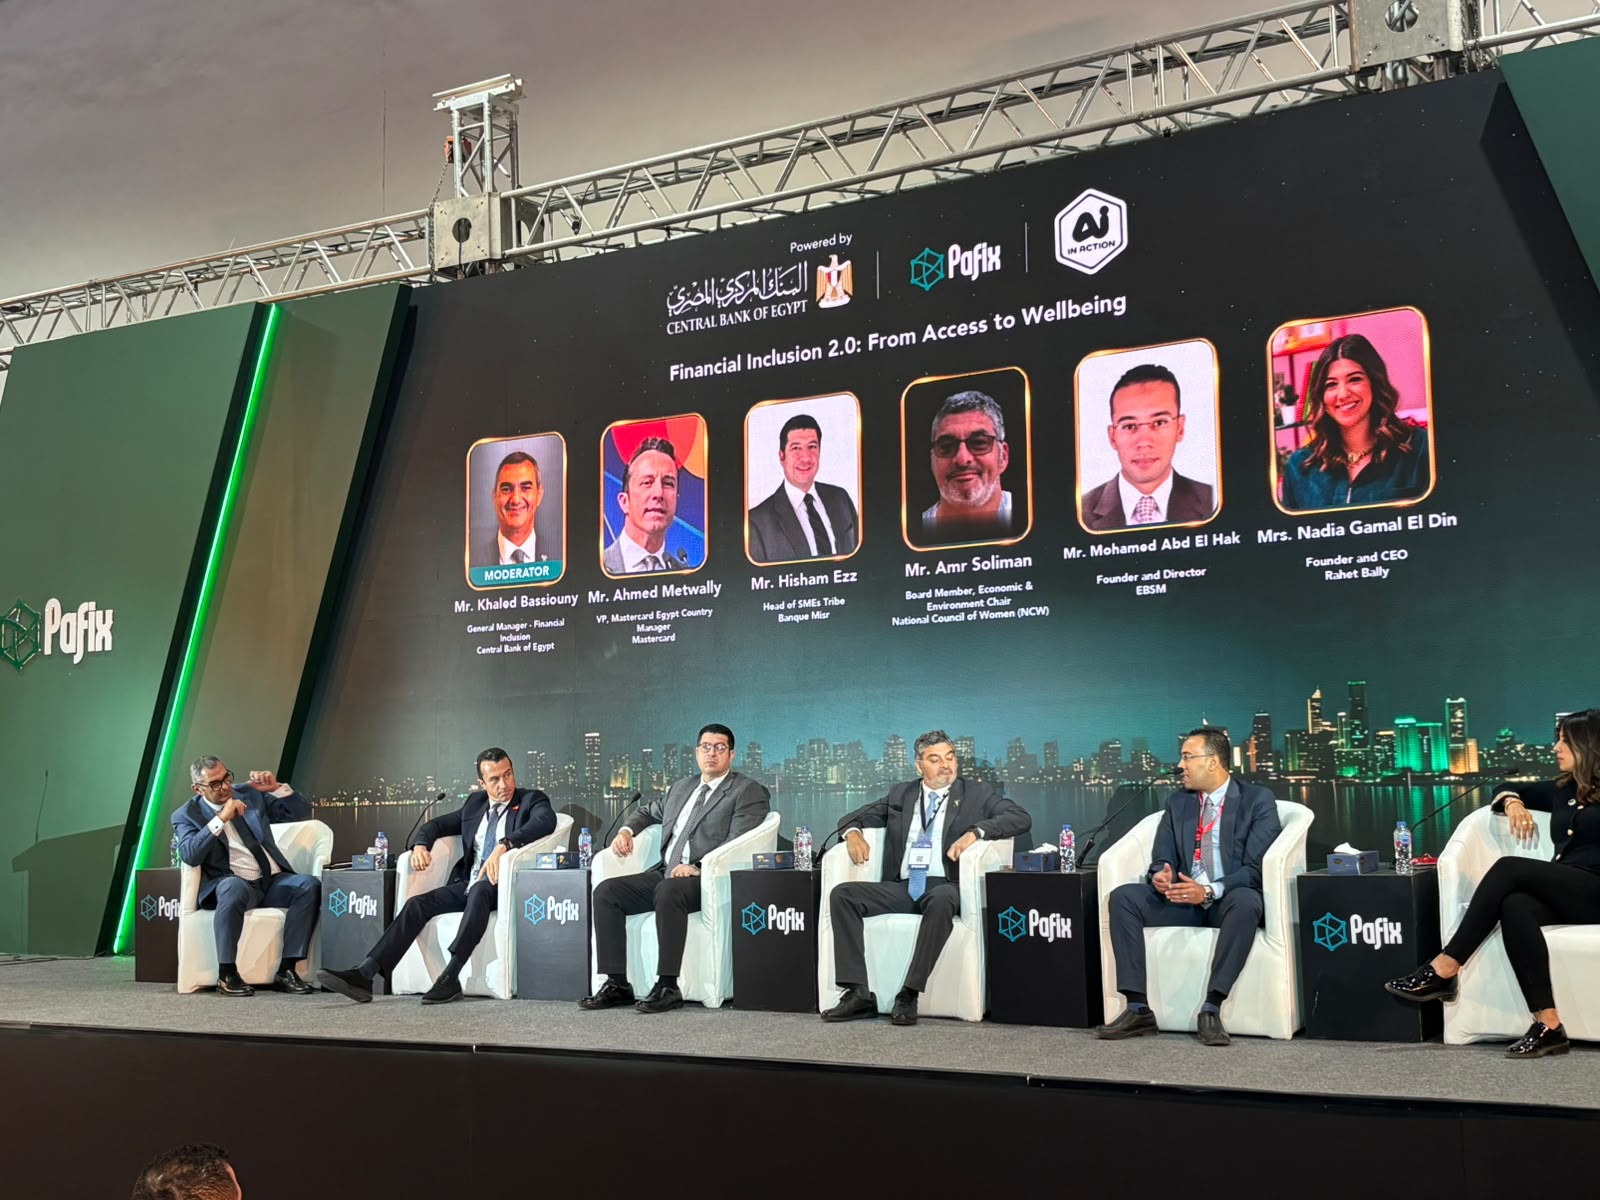
ناقشت جلسة «الشمول المالي 2.0: من إتاحة الخدمات إلى تحقيق الرفاه المالي»، ضمن فعاليات اليوم الثاني لمعرض المدفوعات الرقمية والشمول المالي PAFIX، المصاحب للدورة الثلاثين من معرض ومؤتمر القاهرة الدولي للتكنولوجيا Cairo ICT 2026، مستقبل الخدمات المالية والمصرفية في مصر، ودور التكنولوجيا والذكاء الاصطناعي في تطوير التجربة المصرفية، والانتقال من مجرد إتاحة الحسابات البنكية إلى تعزيز الاستخدام الفعلي والمستدام للخدمات المالية وتحقيق الرفاه المالي.
وشهدت الجلسة، التي أدارها خالد بسيوني، المدير العام للشمول المالي بالبنك المركزي المصري، مشاركة عدد من قيادات القطاع المصرفي والتكنولوجي ومؤسسات المجتمع المدني، حيث استعرضوا أبرز التحديات التي تواجه انتشار الشمول المالي، خاصة بين الشباب والمرأة وأصحاب المشروعات الصغيرة وسكان المناطق الريفية.
وأكد المشاركون أن المرحلة المقبلة تتطلب تطوير منتجات مصرفية تتناسب مع الاحتياجات الفعلية للعملاء، وتبسيط إجراءات فتح الحسابات والحصول على التمويل، إلى جانب تعزيز الثقافة والثقة المالية، والاستفادة من تقنيات الذكاء الاصطناعي في تخصيص الخدمات المصرفية ومواجهة الاحتيال الإلكتروني.
الشمول المالي في مصر يرتفع إلى 79%.. وخطة للوصول إلى الفئات الأكثر احتياجًا
أكد خالد بسيوني أن البنك المركزي المصري يستهدف تطوير مفهوم الشمول المالي، بحيث لا يقتصر على إتاحة الخدمات والمنتجات المصرفية، وإنما يمتد إلى تحقيق الرفاه المالي وضمان استفادة المواطنين منها بصورة مستدامة، مع إعطاء أولوية للفئات الأكثر احتياجًا للخدمات المالية، خاصة في المناطق الريفية.
وأوضح أن نسبة الشمول المالي في مصر ارتفعت من 27% عام 2016 إلى 79% في يونيو 2026، مشيرًا إلى أن الوصول إلى النسبة المتبقية يمثل تحديًا أكبر، نظرًا لانتشار هذه الفئات في مناطق جغرافية متباعدة واختلاف احتياجاتها وظروفها الاقتصادية والاجتماعية.
وأشار إلى أن الجلسة اعتمدت على الاستماع إلى تجارب المستفيدين الفعليين من الخدمات المالية، إلى جانب مقدمي الخدمات والمتخصصين، بهدف التعرف على التحديات الواقعية التي تواجه العملاء، والاستفادة من تجارب الشباب ورواد الأعمال والمرأة في تطوير الحلول المصرفية.
ولفت بسيوني إلى أن المشروعات الصغيرة والمتوسطة تمثل نحو 50% من الاقتصاد المصري، وفقًا لآخر التقارير الرسمية لوزارة التخطيط، ما يجعل توسيع نطاق وصولها إلى الخدمات المالية أحد المحاور الأساسية لتحقيق الشمول المالي.
وأكد أهمية فهم احتياجات المستفيدين قبل تصميم الحلول التكنولوجية، مشيرًا إلى ضرورة التعامل مع التكنولوجيا والذكاء الاصطناعي باعتبارهما أدوات للتمكين وتوسيع نطاق الخدمات، وليس عائقًا أمام انتشارها.
كما استعرض التحديات الاجتماعية التي تواجه تمكين المرأة الريفية ماليًا، ومنها صعوبة اتخاذ بعض السيدات قرار فتح حسابات مصرفية دون موافقة الزوج، فضلًا عن تسجيل خطوط الهواتف المحمولة في كثير من الحالات بأسماء الرجال، وصعوبة استخدام التطبيقات الرقمية لدى بعض السيدات غير المتعلمات أو اللاتي لا يمتلكن هواتف ذكية.
وشدد على أهمية التعاون مع المجلس القومي للمرأة في تنفيذ مشروعات مجموعات الادخار والإقراض، بما يشجع السيدات على الادخار والتعامل مع المؤسسات المصرفية.
بنك مصر: التمويل الرقمي يقلص فترة حصول المشروعات الصغيرة على القروض إلى 5 أيام
من جانبه، أكد هشام عز، رئيس قطاع المشروعات الصغيرة والمتوسطة ببنك مصر، أن البنك يعمل على تطوير خدمات ومنتجات مالية تراعي احتياجات المرأة، من خلال برنامج «ذات»، الذي يقدم مزايا تمويلية وتسهيلات تتناسب مع ظروف السيدات الاجتماعية والاقتصادية.
وأوضح أن البرنامج يراعي الظروف الخاصة للسيدات، خاصة خلال فترات الحمل والولادة، من خلال إتاحة فترات سماح للعميلات الحاصلات على تمويلات، بما يساعدهن على استمرار إدارة أنشطتهن ومشروعاتهن.
وأضاف أن البرنامج يتضمن تقديم التوعية المالية للسيدات عند الحصول على التمويلات أو فتح الحسابات، إلى جانب الاستفادة من مبادرة «رواد النيل» لنشر الثقافة المالية بين السيدات والفئات المستهدفة.
محافظات الدلتا تتصدر استخدام الخدمات المصرفية الرقمية
وأشار عز إلى أن تجربة بنك مصر في تقديم منتج «إكسبريس» الرقمي خلال السنوات الأربع الماضية أظهرت تصدر محافظات الدلتا من حيث معدلات الاستخدام، تليها محافظات الصعيد، ثم القاهرة.
وأكد أن هذه النتائج تعكس قدرة المواطنين في القرى والمناطق البعيدة على التعامل مع الخدمات التكنولوجية، وتؤكد أهمية تصميم حلول رقمية تستوعب احتياجات مختلف شرائح المجتمع.
وأوضح أن خدمة «إكسبريس» تتيح لأصحاب المشروعات الصغيرة والمتوسطة الحصول على التمويلات من خلال رحلة رقمية متكاملة، تبدأ برفع المستندات المطلوبة، ومنها البطاقة الضريبية والسجل التجاري، ثم مراجعتها والتحقق منها، وصولًا إلى صرف التمويل.
وأضاف أن البنك يوفر الدعم للعملاء الذين يواجهون صعوبات في استكمال إجراءات التسجيل أو رفع المستندات، من خلال التواصل معهم وتخصيص مدير علاقات لمساعدتهم على إتمام الإجراءات إلكترونيًا.
الذكاء الاصطناعي والتعلم الآلي يسرعان قرارات التمويل
وكشف عز أن تطوير المنظومة الرقمية ساهم في تقليص فترة الحصول على التمويل من نحو 40 يومًا إلى 5 أيام فقط، بما يلبي احتياجات أصحاب المشروعات الصغيرة والمتوسطة الذين يعتمدون على سرعة توفير التمويلات لاستمرار أنشطتهم.
وأوضح أن البنك يستعين بتقنيات التعلم الآلي (Machine Learning) ونماذج التقييم الائتماني (Scoring Models) لتسريع قرارات منح التمويل، من خلال تحليل الملفات الائتمانية للعملاء ومقارنتها بنماذج مشابهة، وتقدير احتمالات التعثر (Probability of Default)، بما يساعد على اتخاذ قرارات الموافقة أو الرفض في المراحل الأولى من طلب التمويل.
وأكد أن التحول الرقمي ساهم في تسهيل وصول العملاء إلى التمويلات، وتقليل الضغط على الفروع، وتوسيع نطاق الخدمات المصرفية لتشمل أصحاب المشروعات في المناطق البعيدة عن القاهرة.
ماستركارد: الذكاء الاصطناعي يعزز أمان المدفوعات ويستهدف ربط 500 مليون شركة ومستهلك بحلول 2030
من جهته، أكد أحمد متولي، نائب الرئيس ومدير ماستركارد في مصر، أن توظيف الذكاء الاصطناعي في الخدمات المالية يمثل عنصرًا أساسيًا لتعزيز الثقة وأمان المعاملات الرقمية، من خلال تطوير أنظمة استباقية لاكتشاف محاولات الاحتيال، وتخصيص الخدمات والتطبيقات المصرفية وفقًا لاحتياجات كل عميل.
وأوضح أن نجاح الشمول المالي لا يرتبط بمجرد إتاحة الخدمة أو استخدامها للمرة الأولى، وإنما بقدرة المؤسسات المالية على ضمان استمرار العملاء في التعامل معها، وتقديم تجربة مصرفية سهلة وآمنة تلبي احتياجاتهم.
محوران رئيسيان لاستخدام الذكاء الاصطناعي في الخدمات المالية
وأشار متولي إلى أن ماستركارد تركز على محورين رئيسيين في توظيف الذكاء الاصطناعي، يتمثل الأول في تعزيز الثقة بمنظومة المدفوعات الرقمية، من خلال تقنيات التنبؤ واكتشاف التهديدات ورصد المعاملات المشبوهة ومحاولات الاحتيال، بما يحمي البنوك والتجار والمستهلكين ويحد من رفض المعاملات دون مبرر.
أما المحور الثاني، فيتعلق بتطوير تجربة المستهلك من خلال تصميم واجهات أكثر مرونة للتطبيقات المالية، تتكيف مع طبيعة المستخدم وعمره وموقعه الجغرافي واحتياجاته، بما يتيح تقديم خدمات مصرفية مخصصة لكل عميل.
وأضاف أن توفير أدوات لمتابعة المعاملات المالية وتصنيف أوجه الإنفاق على المشتريات والمواصلات والاحتياجات اليومية يساعد العملاء على إعداد الميزانيات الشخصية والتخطيط للمصروفات بصورة أفضل.
ولفت إلى أن بعض البنوك، ومنها بنك مصر، تعمل على تطوير خدمات إدارة الأموال الشخصية (Personal Finance Management)، التي تساعد العملاء على متابعة أنماط الإنفاق وتصنيف المصروفات، بما يدعم اتخاذ قرارات مالية أكثر وعيًا.
وأكد أن الذكاء الاصطناعي يمكنه تطوير واجهات الاستخدام بصورة ديناميكية تتناسب مع مستوى الثقافة المالية لكل مستخدم، سواء كان مبتدئًا أو لديه خبرة أكبر في التعامل مع الخدمات المصرفية الرقمية.
وكشف متولي أن ماستركارد تستهدف عالميًا ربط 500 مليون شركة ومستهلك بالخدمات المالية الرقمية بحلول عام 2030، من خلال توسيع نطاق الاتصال بالمنظومة المالية.
كما أشار إلى العمل على تطوير حلول للتوعية المالية تعتمد على الذكاء الاصطناعي، من بينها مساعد رقمي يمكنه التحدث باللهجة المصرية العامية وتغيير لهجته وفقًا للمنطقة الجغرافية للمستخدم، لتقديم محتوى توعوي أكثر قربًا من الجمهور.
وأوضح أن هذه الحلول يمكن استخدامها في محاكاة مواقف الاحتيال الإلكتروني، مثل المكالمات الوهمية التي تخبر الشخص بفوزه بجائزة وتطلب منه الإفصاح عن بياناته، ثم توضيح مخاطر هذا السلوك بعد انتهاء المحاكاة.
وأكد أن هذه الآليات تساهم في رفع الوعي بمخاطر الاحتيال الإلكتروني وتعزيز قدرة العملاء على اكتشاف محاولات الخداع، بما يدعم الثقة في الخدمات المالية الرقمية.
تعقيدات فتح الحسابات ومخاوف الاحتيال تفقد البنوك 70% من الشباب المستهدفين
وفي السياق ذاته، أكد محمد عبد الحق، المؤسس والمدير التنفيذي لشركة EBSM، أن ضعف الوعي المالي وتعقيدات الحصول على الخدمات المصرفية، إلى جانب مخاوف الاحتيال الإلكتروني، تمثل أبرز التحديات التي تواجه انتشار الشمول المالي بين الشباب، خاصة في المحافظات.
وأوضح أن شركته تعمل على مساعدة البنوك في الوصول إلى الشباب والتواصل معهم بلغتهم، من خلال التواجد داخل الجامعات بالقاهرة والمحافظات، والتعرف على احتياجاتهم الفعلية ونقلها إلى المؤسسات المصرفية.
وأشار إلى أن تجربته في هذا المجال بدأت عام 2013 بمشروع يستهدف ربط الشباب بالبنوك خلال فترة الدراسة الجامعية، قبل أن تتطور التجربة إلى تأسيس شركة متخصصة في دعم التواصل بين المؤسسات المصرفية والشباب.
المصروف الشخصي يحد من قدرة الشباب على الادخار
وأضاف عبد الحق أن اعتماد قطاع كبير من الشباب على المصروف الشخصي بدلًا من الراتب أو المدخرات المنتظمة يحد من قدرتهم على الاستفادة من بعض الخدمات المالية.
ولفت إلى أن شريحة من الشباب، خاصة في المحافظات، تفتقر إلى الوعي بأساسيات الإدارة المالية، مثل إعداد الميزانية الشخصية وتوزيع المصروف على الاحتياجات اليومية، مع تخصيص جزء منه للادخار حتى لو كان مبلغًا بسيطًا.
وأكد ضرورة التعاون مع البنوك والبنك المركزي المصري لتعزيز الثقافة المالية لدى الشباب، وتعريفهم بآليات إدارة مواردهم وتشجيعهم على الادخار واستخدام المنتجات المصرفية المناسبة لاحتياجاتهم.
اشتراط زيارة الفروع يفقد البنوك 60% إلى 70% من العملاء المحتملين
وأوضح أن اشتراط توجه العميل إلى فرع البنك لاستكمال إجراءات فتح الحساب، بعد بدء إجراءات الحصول على الخدمة داخل الجامعة، يمثل أحد أبرز العوائق أمام جذب الشباب إلى المنظومة المصرفية.
وأشار إلى أن هذا الإجراء يؤدي إلى فقدان نحو 60% إلى 70% من الشباب المستهدفين، رغم إبدائهم اهتمامًا بفتح الحسابات والاستفادة من المنتجات المالية.
وشدد على أهمية تطوير المنتجات المصرفية المخصصة للشباب، وتقديم مزايا وحوافز تتناسب مع طبيعة إنفاقهم واحتياجاتهم، إلى جانب تبسيط إجراءات فتح الحسابات والحصول على الخدمات.
كما أكد أن مخاوف الاحتيال الإلكتروني تمثل تحديًا إضافيًا، خاصة في المحافظات، حيث تمتد المخاوف أحيانًا إلى أسر الشباب، التي تتساءل عن مدى أمان فتح الحسابات واستخدام البيانات والبطاقات الشخصية.
وأوضح أن شركته تكثف جهود التوعية المصرفية داخل الجامعات من خلال التواصل المباشر مع الشباب بأسلوب مبسط يعتمد على الحوار والثقة، بما يساعد على تصحيح المفاهيم الخاطئة وتعزيز الثقة في الخدمات المالية الرسمية.
مشروع تحويشة يصل إلى 400 ألف سيدة في 24 محافظة عبر الادخار والإقراض الرقمي
من جانبه، أكد عمرو سليمان، عضو المجلس القومي للمرأة ورئيس لجنة الاقتصاد والبيئة، أن التكنولوجيا لا تمثل عائقًا أمام تحقيق الشمول المالي في الريف، بل يمكن أن تكون أداة فعالة لتحسين حياة السيدات وتعزيز استقلالهن الاقتصادي.
واستشهد بمشروع «تحويشة» للادخار والإقراض الرقمي، باعتباره نموذجًا ناجحًا لتوظيف التكنولوجيا في تمكين المرأة اقتصاديًا وتوسيع وصولها إلى الخدمات المالية.
وأوضح أن المشروع يعتمد على نموذج مجموعات الادخار والإقراض الذي تطبقه الأمم المتحدة في عدد من الدول الأفريقية منذ نحو 45 عامًا، ويقوم على تشكيل مجموعات من النساء يجتمعن بصورة دورية للادخار في صندوق مشترك، مع إتاحة الاقتراض من المدخرات وفق قواعد يتفقن عليها.
وأضاف أن المجلس القومي للمرأة عمل على تطوير هذا النموذج من خلال دمج التكنولوجيا الرقمية في آليات عمل المجموعات، بما يساهم في توسيع نطاق المشروع والوصول إلى أعداد أكبر من السيدات في القرى.
السيدات يشاركن في تطوير الحلول التكنولوجية
وأشار سليمان إلى أن إدخال التكنولوجيا إلى المشروع قبل نحو 5 سنوات صاحبه تخوف من عدم قدرة السيدات على التعامل مع الأدوات الرقمية، لكن التجربة أثبتت عكس ذلك، حيث لم تكتفِ المستفيدات باستخدام التكنولوجيا، بل ساهمن في تقديم حلول عملية لتطوير النظام وتحسين كفاءته.
واستعرض مثالًا لمشكلة تقنية واجهت المشروع لمدة عام، تتعلق برفع صور بطاقات الهوية على النظام، إذ ظلت نسبة نجاح العملية تتراوح بين 45% و50%، قبل أن تقترح إحدى الميسرات وضع ورقة بيضاء خلف البطاقة أثناء التصوير، ما ساهم في رفع نسبة النجاح إلى نحو 95%.
وأكد أن هذه التجربة تبرز أهمية الاستماع إلى المستفيدين الفعليين وإشراكهم في تطوير الحلول التكنولوجية، والاستفادة من خبراتهم العملية في تحسين كفاءة الأنظمة الرقمية.
400 ألف مستفيدة و60 مليون جنيه حجم الأموال المتداولة في مجموعات الادخار
وكشف سليمان أن مشروع «تحويشة» وصل إلى نحو 400 ألف سيدة في 24 محافظة، فيما بدأت نحو 50 ألف سيدة الادخار فعليًا باستخدام كروت «ميزة» والأدوات التكنولوجية المرتبطة بالمشروع.
وأوضح أن المشروع يستهدف السيدات في القرى من خلال مجموعات تختار عضواتها بأنفسهن، وتخضع لمرحلة إعداد وتأهيل قبل بدء أنشطة الادخار والإقراض.
وأضاف أن حجم الأموال المتداولة داخل مجموعات السيدات من خلال أنشطة الادخار والإقراض يتراوح حاليًا بين 50 و60 مليون جنيه، مشيرًا إلى بدء إتاحة فرص للاستثمار الجزئي، في خطوة تستهدف توسيع استفادة السيدات من الخدمات المالية وتعزيز قدرتهن على إدارة مدخراتهن.
راحة بالي: 13 بنكًا تتعاون لتمكين مئات الآلاف من السيدات ماليًا
من جانبها، أكدت نادية جمال الدين، المؤسسة والرئيسة التنفيذية لمؤسسة «راحة بالي»، أن التكنولوجيا أصبحت أداة رئيسية لتمكين المرأة وتحسين مستوى معيشتها، مشيرة إلى ظهور قطاع «التكنولوجيا الموجهة للمرأة» (FemTech)، الذي يعتمد على توظيف الحلول التكنولوجية لتلبية احتياجات المرأة وتعزيز مشاركتها الاقتصادية.
وكشفت أن المؤسسة نجحت في التعاون مع 13 بنكًا والوصول إلى مئات الآلاف من السيدات من خلال برامج التثقيف المالي، التي تساعدهن على فتح الحسابات المصرفية وتعلم الحرف المختلفة، واستخدام التكنولوجيا والذكاء الاصطناعي في إدارة مشروعاتهن الصغيرة وتطويرها، بما يعزز فرص حصولهن على التمويلات متناهية الصغر والقروض.
وأضافت أن التكنولوجيا تمثل عنصرًا مهمًا في دعم التثقيف المالي وتعزيز الشمول المالي، وتمكين السيدات من إدارة أموالهن بكفاءة أكبر، مؤكدة أن المرأة المصرية تمتلك قدرات كبيرة على الابتكار والتصرف، بصرف النظر عن مستواها التعليمي أو الاجتماعي.
الثقة المالية.. التحدي الجديد أمام تمكين المرأة اقتصاديًا
وأوضحت جمال الدين أن تعامل المؤسسة مع مئات الآلاف من السيدات من خلال ورش التثقيف المالي كشف عن وجود فجوة بين المعرفة المالية والقدرة على اتخاذ القرارات، حيث تمتلك كثير من السيدات المعلومات اللازمة، لكنهن ما زلن يفتقرن إلى الثقة والشجاعة لتطبيقها واتخاذ قرارات مالية مستقلة ومدروسة.
وأشارت إلى أن هذه المشكلة ترتبط بمفهوم «الثقة المالية» (Financial Confidence)، مقترحة تطوير برامج التثقيف المالي التقليدية لتشمل مرحلة عملية تستهدف تعزيز ثقة السيدات في التعامل مع المؤسسات المصرفية واتخاذ القرارات المالية.
وأكدت أهمية التعاون مع البنوك والبنك المركزي المصري لتوعية السيدات بالمنتجات المصرفية المتاحة، ومزاياها وشروطها، وآليات التقدم للحصول عليها.
ولفتت إلى أن بعض البنوك تقدم بالفعل خدمات ومنتجات مخصصة للسيدات، لكن كثيرات لا يعرفن طبيعة هذه المنتجات أو المزايا التي توفرها، ما يستدعي تكثيف جهود التوعية وتقديم إرشادات عملية تساعدهن على اختيار الخدمات المناسبة لاحتياجاتهن.
مستشارات ماليات بالذكاء الاصطناعي لتقديم خدمات مخصصة للسيدات
وأضافت أن من أبرز الاحتياجات التي رصدتها المؤسسة رغبة السيدات في الحصول على استشارات تتعلق بالصحة المالية وإدارة الأموال، من خلال جهة أو شخصية نسائية موثوقة يمكنهن التواصل معها بحرية واطمئنان.
واقترحت توظيف الذكاء الاصطناعي في تطوير شخصيات نسائية رقمية تقدم الاستشارات المالية، وتستطيع التواصل مع السيدات بلهجاتهن المحلية، وتقديم نصائح تتناسب مع احتياجات كل مستخدمة، وفق مفهوم التخصيص الفائق (Hyper-personalization).
وأوضحت أن وجود مستشارة مالية رقمية موثوقة يمكن أن يشجع السيدات على طلب المشورة دون الخوف من التعرض للحكم عليهن أو الضغط لشراء منتجات مصرفية محددة، مع ضرورة أن تكون هذه الاستشارات محايدة وتركز على مصلحة العميلة.
كما أشارت إلى إمكانية دمج أدوات تعزيز الثقة المالية داخل التطبيقات المصرفية، لتشمل مقارنة القروض والمنتجات المالية، وعرض مزايا وعيوب كل منتج ومخاطره بصورة واضحة، بما يساعد السيدات على اتخاذ قرارات مالية واعية.
وأكدت أن شعور العميلة باهتمام البنك بمصلحتها وتقديم المشورة دون التركيز على الأهداف البيعية يعزز ثقتها في المؤسسة المصرفية ويرفع مستويات ولائها.
التخصيص الرقمي يشجع السيدات على استخدام الحسابات البنكية
وفيما يتعلق بزيادة الاستخدام الفعلي للحسابات المصرفية، أوضحت جمال الدين أن بعض السيدات يفتحن حسابات بنكية، لكنهن لا يستخدمنها بعد ذلك، ما يستدعي تطوير تجربة التعامل مع العميلة منذ لحظة فتح الحساب.
واقترحت عدم الاكتفاء بإرسال رسائل نصية لإبلاغ العميلة بإتمام إجراءات فتح الحساب، وإنما التواصل معها هاتفيًا لمتابعة استخدامه والتأكد من إيداع الأموال، وتقديم الدعم اللازم لإجراء أول معاملة مصرفية من خلال خطوط مساعدة مخصصة للمستخدمات للمرة الأولى (First-time Users).
وأضافت أن تشجيع السيدات على تنفيذ أول معاملة مصرفية يمكن أن يرتبط بتقديم حوافز، مثل استرداد جزء من قيمة المعاملة (Cashback)، إلى جانب إرسال نصائح مالية مبسطة تتناسب مع احتياجات المرأة وتُقدم بلغة قريبة منها.
وشددت على ضرورة أن تنطلق المنتجات المصرفية الموجهة للمرأة من فهم واقعي لظروفها واحتياجاتها، بدلًا من الاكتفاء بتخصيص خدمات تقليدية لها.
وأوضحت أن هذه المنتجات ينبغي أن تقدم حلولًا عملية لمتطلبات المرأة والأسرة، مثل الادخار لتعليم الأبناء وتوفير نفقات المدارس والتخطيط للمستقبل، والتعامل مع الأعباء المالية في حالات الترمل أو الانفصال أو تحمل مسؤولية الأسرة بصورة منفردة.
مطالب بتوفير ماكينات صراف آلي وتسهيل فتح الحسابات في القرى
وفي سياق متصل، استعرضت سلوى عبد الحميد، مشرفة محافظة بني سويف بمشروع «تحويشة»، تطور المشروع الذي بدأ عام 2021، وتحوله من مبادرة إلى منظومة تضم أعدادًا كبيرة من السيدات.
وأوضحت أن المحاكاة البنكية التي نُفذت بالتعاون مع بنك مصر ساهمت في تعريف السيدات بالخدمات المصرفية وتدريبهن على استخدامها عمليًا داخل قراهن، ما ساعد على كسر حاجز الخوف من دخول البنوك وامتلاك الحسابات والبطاقات البنكية.
وأضافت أن نجاح المشروع يعتمد على اختيار ميسرات من داخل القرى، نظرًا لقدرتهن على فهم طبيعة المجتمعات المحلية والتواصل مع السيدات وأسرهن، مؤكدة أهمية توعية الرجال أيضًا بأن تمكين المرأة ينعكس بصورة إيجابية على الأسرة بأكملها.
واستعرضت عددًا من التحديات التي تواجه المستفيدات، أبرزها ضعف شبكات الاتصالات في بعض القرى، والحاجة إلى توفير ماكينات صراف آلي، وتسهيل إجراءات فتح الحسابات من خلال إيفاد موظفي البنوك إلى القرى بدلًا من اضطرار السيدات إلى الانتقال لمناطق بعيدة.
كما طالبت بتعزيز تعاون موظفي البنوك مع المستفيدات، وربط البطاقات البنكية بالهواتف المحمولة لإرسال إشعارات فورية عند إيداع المدخرات أو شحن البطاقات، بما يساعد السيدات على متابعة أرصدتهن ومعاملاتهن بسهولة، خاصة في ظل احتياج نسبة منهن إلى دعم إضافي في استخدام الخدمات الرقمية.
معرض PAFIX 2026 يدعم تطوير المدفوعات الرقمية والشمول المالي
ويُعد معرض ومؤتمر المدفوعات الرقمية والشمول المالي PAFIX إحدى الفعاليات المتخصصة المصاحبة لمعرض ومؤتمر Cairo ICT 2026، ويقام تحت رعاية البنك المركزي المصري.
ويركز المعرض على استعراض أحدث تطورات صناعة المدفوعات الرقمية والخدمات المالية والتكنولوجيا المصرفية، ومناقشة الحلول التي تسهم في تطوير منظومة المدفوعات وتعزيز الشمول المالي في مصر.
كما يتيح المعرض الفرصة أمام البنوك والمؤسسات المالية وشركات التكنولوجيا ومقدمي خدمات الدفع لعرض ابتكاراتهم، وبحث فرص التعاون وتطوير الخدمات المالية، بما يدعم التحول الرقمي ويوسع قاعدة المستفيدين من الخدمات المصرفية.