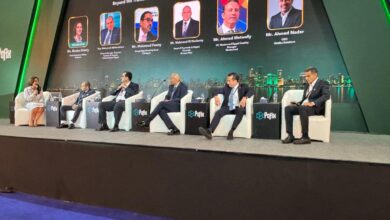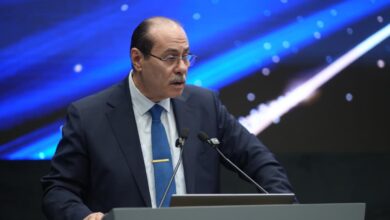
ناقش عدد من قيادات القطاع المصرفي والتكنولوجيا المالية مستقبل الخدمات المصرفية الرقمية والتمويل الرقمي في مصر، في ظل التوسع المتسارع في استخدام تطبيقات الذكاء الاصطناعي وعلوم البيانات، ودورها في تطوير الخدمات المصرفية وتحسين تجربة العملاء وتعزيز كفاءة اتخاذ القرارات التمويلية والائتمانية.
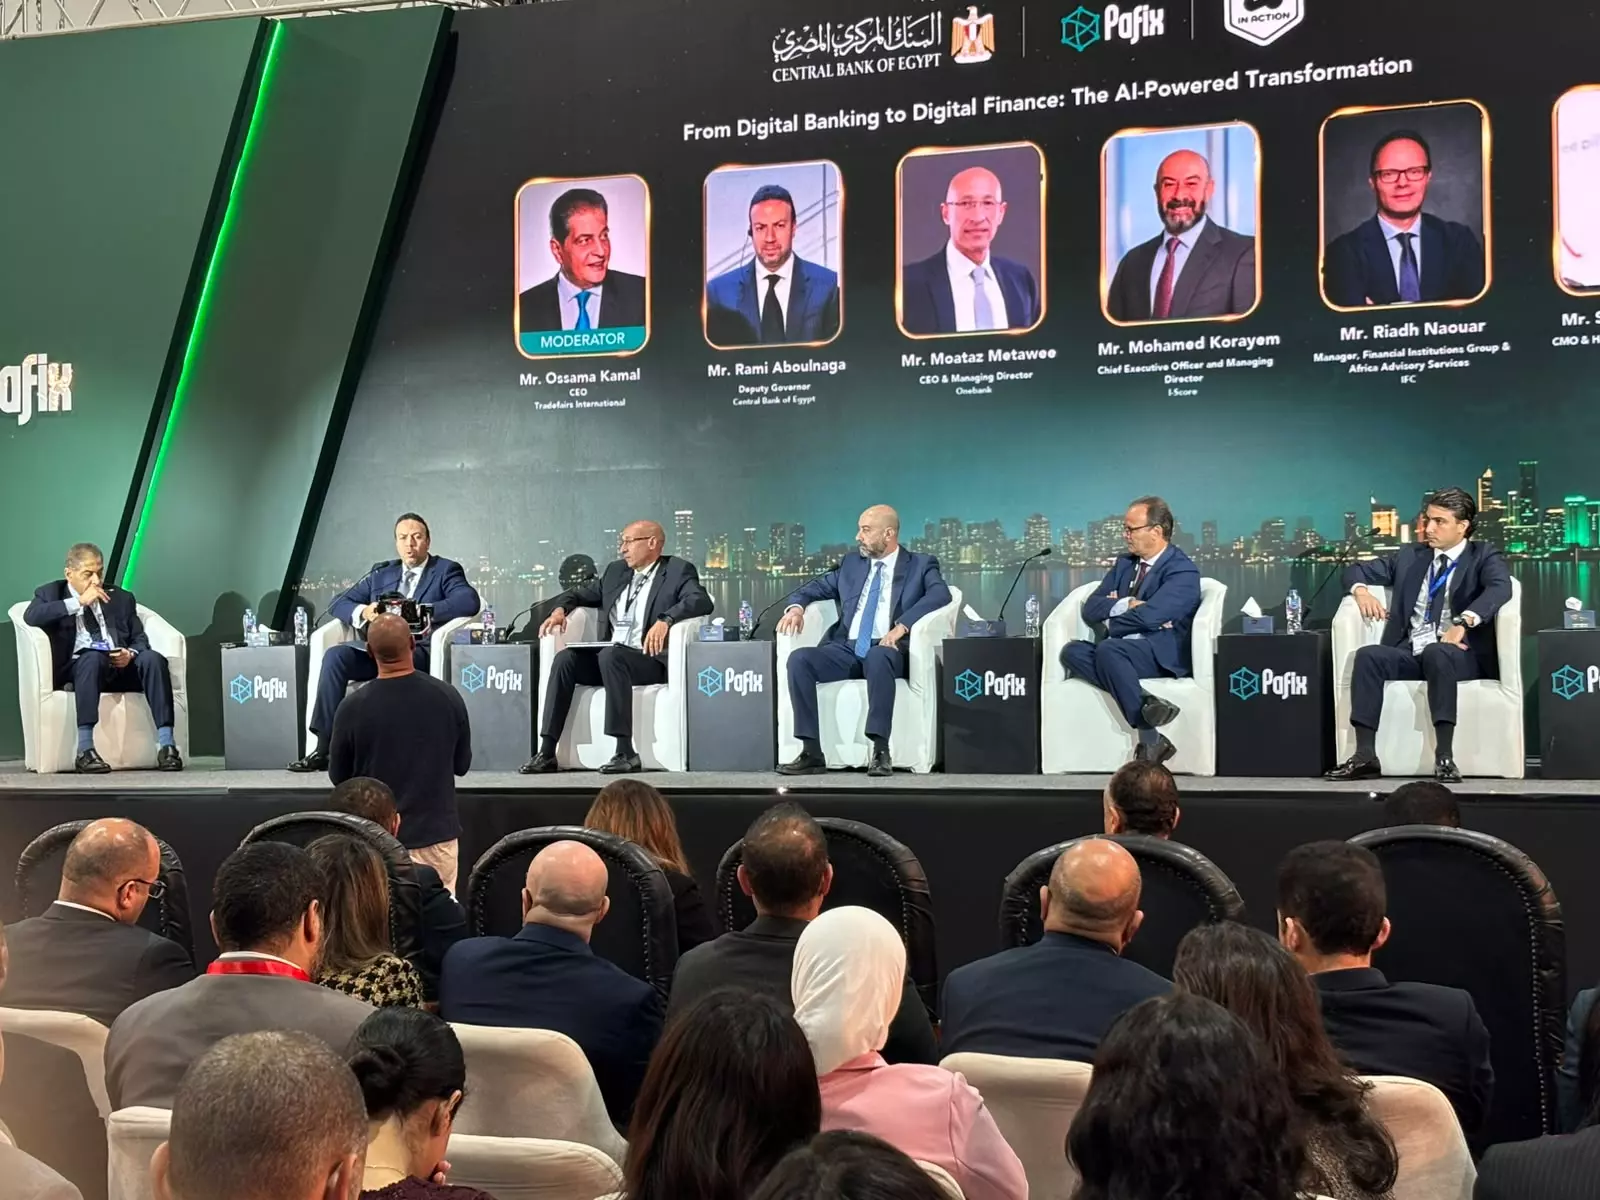
جاء ذلك خلال جلسة بعنوان «من الخدمات المصرفية الرقمية إلى التمويل الرقمي: التحول المدعوم بالذكاء الاصطناعي»، ضمن فعاليات معرض ومؤتمر المدفوعات الرقمية والشمول المالي «PAFIX»، المصاحب للدورة الثلاثين من معرض ومؤتمر «Cairo ICT 2026»، والتي ناقشت فرص توظيف التكنولوجيا الحديثة في تطوير القطاع المصرفي، إلى جانب التحديات المرتبطة بجودة البيانات والأمن السيبراني والاحتيال المالي.
وأدار الجلسة أسامة كمال، رئيس شركة «تريد فيرز إنترناشيونال» المنظمة للمعرض والمؤتمر، بمشاركة عدد من المسؤولين والخبراء، من بينهم رامي أبو النجا، نائب محافظ البنك المركزي المصري، ومعتز مطاوع، الرئيس التنفيذي والعضو المنتدب لشركة «ون بانك»، ومحمد كريّم، الرئيس التنفيذي والعضو المنتدب لشركة «آي سكور»، وستيفانو كاميليري، رئيس التسويق وتطوير الأعمال بمجموعة «IDENTIS»، ورياض نوار، مدير مجموعة المؤسسات المالية بخدمات الاستشارات الأفريقية التابعة لمؤسسة التمويل الدولية.
أسامة كمال: التحول الرقمي يتطلب بيانات دقيقة ومنظمة
أكد أسامة كمال أن التحول الرقمي الحقيقي لا يقتصر على ميكنة العمليات والإجراءات، وإنما يتطلب بناء منظومة متكاملة تعتمد على بيانات دقيقة ومنظمة وسليمة، يمكن توظيفها بكفاءة في تطوير الخدمات المصرفية وتطبيقات الذكاء الاصطناعي.
وأوضح أن تقنيات الذكاء الاصطناعي لا تستطيع تقديم نتائج دقيقة عند الاعتماد على بيانات غير منظمة أو غير محدثة، ما يجعل تنقية البيانات وتصحيحها وتحديثها بصورة مستمرة من المتطلبات الأساسية لنجاح التحول الرقمي.
وأشار إلى أن مطالبة البنوك العملاء بتحديث بياناتهم بشكل متكرر، رغم ما قد تسببه من استياء لدى بعض المتعاملين، تعد إجراءً ضروريًا لضمان دقة قواعد البيانات وسلامتها، مؤكدًا أن أهمية هذه الممارسة لا تقتصر على القطاع المصرفي، بل تمتد إلى مختلف القطاعات الاقتصادية.
نائب محافظ البنك المركزي: الذكاء الاصطناعي وعلوم البيانات فرصة استراتيجية للقطاع المصرفي
من جانبه، أكد رامي أبو النجا، نائب محافظ البنك المركزي المصري، أن الذكاء الاصطناعي وعلوم البيانات يمثلان فرصة استراتيجية لتعزيز قدرة البنك المركزي على تحليل التطورات الاقتصادية، وتسريع قرارات السياسة النقدية، ودعم الاستقرار النقدي والمالي، إلى جانب تطوير الخدمات المصرفية المقدمة للمواطنين.
وشدد على أن التعامل مع الثورة التكنولوجية لم يعد خيارًا يمكن تأجيله، بل أصبح ضرورة تفرض الاستعداد لمتغيراتها والاستفادة من فرصها، مع وضع آليات فعالة للتحوط من المخاطر المرتبطة بها.
وأوضح أن الهدف الأساسي من توظيف التكنولوجيا المالية والذكاء الاصطناعي يتمثل في توفير خدمات مالية أفضل للمواطنين، من خلال خيارات أوسع وتكلفة أقل، بما يساعدهم على اتخاذ قرارات أكثر كفاءة بشأن الادخار والإنفاق والتمويل.
وأضاف أن دمج الذكاء الاصطناعي وعلوم البيانات في أعمال البنك المركزي يستهدف رفع كفاءة تحليل المؤشرات الاقتصادية، وتسريع الوصول إلى المعلومات، واستشراف الاتجاهات المستقبلية، بما يدعم اتخاذ قرارات أكثر دقة وفاعلية، خاصة فيما يتعلق باستهداف التضخم.
وأشار إلى أن الاعتماد على البيانات الاقتصادية التقليدية قد يستغرق وقتًا في تجميعها وإتاحتها، وهو ما دفع البنك المركزي إلى الاستفادة من المؤشرات البديلة للحصول على صورة أكثر دقة وسرعة للتطورات الاقتصادية، بما يعزز كفاءة القرارات المرتبطة بالسياسة النقدية.
ولفت إلى أن البنك يعمل على دمج تطبيقات الذكاء الاصطناعي وعلوم البيانات في عملياته المؤسسية، بما يرفع كفاءة استخدام الموارد ويساعد متخذي القرار في التعامل مع الملفات الاستراتيجية.

4 محاور رئيسية لتعظيم الاستفادة من الذكاء الاصطناعي في البنوك
حدد رامي أبو النجا أربعة محاور أساسية لتعظيم الاستفادة من تطبيقات الذكاء الاصطناعي في القطاع المالي والمصرفي، تتمثل في:
-
- تحديث الأطر التنظيمية والرقابية بما يتناسب مع التطورات التكنولوجية.
-
- رفع جودة المعلومات والبيانات المستخدمة في التطبيقات المالية.
-
- ضمان وضوح السياسات والأطر المنظمة لاستخدام التكنولوجيا.
-
- تطوير البنية التحتية والاستثمار في تأهيل الكوادر البشرية.
وأكد أن الاستثمار في التكنولوجيا والبنية التحتية وحده لا يكفي لتحقيق الاستفادة القصوى من تطبيقات الذكاء الاصطناعي، ما لم يصاحبه تطوير الكفاءات البشرية القادرة على التعامل مع الأنظمة والنماذج الذكية وتوظيفها بكفاءة.
كما أشار إلى أن قانون البنك المركزي والجهاز المصرفي رقم 194 لسنة 2020 مثل خطوة مهمة في تهيئة البيئة التشريعية لمواكبة التطورات التكنولوجية، من خلال إدراج أطر تنظيمية لأنشطة المدفوعات والتكنولوجيا المالية.
وشدد على أهمية تحقيق التوازن بين الاستفادة من الفرص التي تتيحها الثورة التكنولوجية والتحوط من مخاطرها، بما يدعم الاستقرار المالي والنقدي ويرفع كفاءة الخدمات المصرفية.
ون بانك: الذكاء الاصطناعي يمكنه الرد آليًا على 80% إلى 90% من استفسارات العملاء
وفي سياق متصل، أكد معتز مطاوع، الرئيس التنفيذي والعضو المنتدب لشركة «ون بانك»، أن الذكاء الاصطناعي يفتح آفاقًا جديدة أمام البنوك لتطوير الخدمات المصرفية الرقمية، من خلال تحليل سلوكيات العملاء، واكتشاف الأنماط غير المعتادة في معاملاتهم، والتنبؤ باحتياجاتهم وتقديم الخدمات المناسبة في التوقيت الملائم.
وأوضح أن من أبرز تطبيقات الذكاء الاصطناعي في القطاع المصرفي استخدام المساعد الصوتي الذكي للرد على استفسارات العملاء، حيث يمكن لهذه الأنظمة التعامل آليًا مع نحو 80% إلى 90% من الأسئلة المتكررة، بما يساهم في تحسين كفاءة خدمة العملاء وتسريع الاستجابة لطلباتهم.
وأضاف أن تحليل بيانات العملاء يمثل أحد أهم مجالات استخدام الذكاء الاصطناعي، إذ يساعد البنوك على رصد التغيرات غير المعتادة في أنماط التعاملات المصرفية وتوقيت تنفيذ العمليات، بما يدعم اكتشاف التحركات التي قد تستدعي التدخل.
وأشار إلى أن احتياجات العملاء ليست ثابتة، بل تختلف باختلاف التوقيت والظروف، حتى بالنسبة للعميل نفسه، وهو ما يجعل تحليل السلوك المالي أداة مهمة لفهم احتياجات كل متعامل وتحديد الخدمات التي تناسبه.
وأكد أن البنوك الرقمية تستهدف مختلف الفئات العمرية، ولا تقتصر على الشباب والأجيال الجديدة، موضحًا أن القدرة على استخدام الهاتف المحمول والتعامل مع التطبيقات الرقمية تمثل الأساس للاستفادة من الخدمات المصرفية الحديثة.
ولفت إلى أن البنوك تبدأ في تحليل أنماط تعاملات العملاء وسلوكياتهم بعد فتح الحساب واستخدام الخدمات، بما يساعدها على فهم احتياجاتهم وتطوير المنتجات والخدمات المقدمة إليهم.
واعتبر أن القطاع المصرفي ينتقل من مرحلة الخدمات البنكية التقليدية والتحول الرقمي إلى مرحلة جديدة تعتمد على الذكاء الاصطناعي، مشيرًا إلى أن إطلاق «OneBank» يمثل خطوة لمواكبة تطورات التكنولوجيا المصرفية وتلبية تطلعات الأجيال الجديدة.
آي سكور: تقييم الجدارة الائتمانية يتجاوز رصد التعثر إلى تحليل السلوك المالي
من جانبه، أكد محمد كريّم، الرئيس التنفيذي والعضو المنتدب لشركة «آي سكور»، أن نماذج تقييم الجدارة الائتمانية تشهد تطورًا ملحوظًا، بعدما تجاوزت الاعتماد على رصد حالات التأخر في سداد الأقساط ومستحقات البطاقات الائتمانية، لتصبح أكثر اعتمادًا على تحليل السلوك المالي للعملاء وقدرتهم على الوفاء بالتزاماتهم.
وأوضح أن التقييم الائتماني لم يعد مجرد سجل لحالات التعثر أو التأخر في السداد، وإنما أصبح أداة أكثر شمولًا لقياس مدى التزام العميل وقدرته على إدارة أعبائه المالية، بما يساعد المؤسسات المصرفية والتمويلية على اتخاذ قرارات ائتمانية مبنية على بيانات أكثر دقة.
وأشار إلى أن استخدام نماذج التقييم الائتماني لم يعد مقتصرًا على البنوك، بل امتد إلى المؤسسات المالية غير المصرفية التي تستفيد منها في تقييم العملاء وتحديد أهليتهم للحصول على الخدمات التمويلية.
وأضاف أن تطوير منظومة التقييم الائتماني يتطلب تكامل عدد من العناصر، في مقدمتها توافر البيانات وجودتها، ووجود أطر تشريعية منظمة، إلى جانب كفاءة نماذج التقييم واستقرارها، بما يدعم توسيع قاعدة المستفيدين من التمويل.
كيف يؤثر السلوك المالي والظروف المعيشية في التقييم الائتماني؟
وأوضح كريّم أن نماذج التقييم الائتماني الحديثة تراعي التغيرات التي تطرأ على الظروف المعيشية للعملاء، مثل الزواج وإنجاب الأطفال وزيادة النفقات المرتبطة بالتعليم.
وأشار إلى أن زيادة الالتزامات المالية لا تعني بالضرورة انخفاض الجدارة الائتمانية للعميل، طالما أنه يحافظ على انتظامه في السداد ويدير التزاماته في حدود دخله وقدرته المالية.
وأكد أن المعيار الأساسي في تقييم الجدارة الائتمانية يتمثل في انتظام العميل في الوفاء بالتزاماته المالية والحكومية والمصرفية، وليس عدد أفراد أسرته أو حجم أعبائه المعيشية بمعزل عن قدرته على إدارتها.
وفيما يتعلق باستخدام الذكاء الاصطناعي، أوضح أن تقنيات تعلم الآلة أصبحت عنصرًا أساسيًا في تطوير نماذج التقييم الائتماني، بفضل قدرتها على تحليل البيانات الضخمة والتعامل مع حجمها وتعقيدها بصورة تتجاوز إمكانات التحليل اليدوي التقليدي.
IDENTIS: المعايير المفتوحة تخفض تكلفة الهوية الرقمية وتزيد مرونة الحكومات
وفي محور الهوية الرقمية، قال ستيفانو كاميليري، رئيس التسويق ورئيس تطوير الأعمال بمجموعة «IDENTIS»، إن ارتفاع تكلفة حلول الهوية الرقمية واعتماد بعض الأنظمة على معايير تكنولوجية مغلقة يمثلان تحديًا أمام الحكومات والمواطنين، خاصة مع صعوبة الانتقال إلى أنظمة بديلة وارتفاع تكاليف الصيانة والتشغيل بمرور الوقت.
وأوضح أن التطور السريع في تقنيات الذكاء الاصطناعي عزز الحاجة إلى تطوير حلول للهوية الرقمية تتمتع بمستويات أعلى من الأمان وبتكلفة أقل.
وأشار إلى أهمية الاعتماد على المعايير المفتوحة والمعتمدة دوليًا، ومنها معايير المنظمة الدولية للتوحيد القياسي «ISO»، واتحاد شبكة الويب العالمية «W3C»، المعني بتطوير معايير تقنيات الويب والتحقق الرقمي.
ولفت إلى أن أحد التحديات الرئيسية المرتبطة بتوسع استخدام الذكاء الاصطناعي داخل المؤسسات يتمثل في ضمان موثوقية الوكلاء الذكيين (AI Agents)، والتحقق من قدرتهم على العمل بصورة آمنة دون اتخاذ إجراءات قد تضر بمصالح المؤسسات أو المستخدمين.
وأضاف أن تقنيات الذكاء الاصطناعي يمكن أن تساهم في خفض تكاليف تطوير الخدمات الإلكترونية الجديدة وتسريع إطلاقها وإتاحتها، مشيرًا إلى إمكانية استفادة الجهات الحكومية المصرية، ومنها المؤسسات العاملة في قطاع الرعاية الصحية، من هذه التقنيات لتقديم برامج وخدمات رقمية جديدة بسرعة وتكلفة مناسبة.
وشدد على أن بناء الثقة بين الحكومات ومقدمي الحلول التكنولوجية يتطلب الاعتماد على المعايير المفتوحة، التي تمنح المؤسسات مرونة أكبر في تطوير أنظمتها وتحديثها والاستعانة بمقدمي خدمات مختلفين، بدلًا من الاعتماد الكامل على الحلول الاحتكارية.
وأكد أن مستقبل الهوية الرقمية يتجه نحو حلول أكثر أمانًا ومرونة وأقل تكلفة، تستند إلى المعايير المفتوحة، وتتجاوز المفهوم التقليدي لبطاقات الهوية البلاستيكية إلى منظومة متكاملة للتحقق الرقمي من الهوية وإثباتها.
مؤسسة التمويل الدولية تخطط لإطلاق برنامج كبير لتعزيز الثقافة المالية الرقمية في مصر
من جانبه، كشف رياض نوار، مدير مجموعة المؤسسات المالية بخدمات الاستشارات الأفريقية التابعة لمؤسسة التمويل الدولية «IFC»، عن تخطيط المؤسسة لإطلاق برنامج كبير في مصر يستهدف تعزيز الثقافة المالية الرقمية، مشيرًا إلى أنه سيتم الإعلان عن مزيد من التفاصيل المتعلقة بالبرنامج خلال الفترة المقبلة.
وأوضح أن الاحتيال في القطاع المالي ليس ظاهرة جديدة، بل يمثل تحديًا قائمًا منذ ظهور بطاقات الائتمان والخصم، ويتطلب مواجهته تعزيز الشفافية والثقافة المالية وترسيخ ثقة العملاء في المؤسسات المالية.
واستشهد بتجربة أحد أكبر البنوك في فرنسا، الذي اضطر قبل أيام إلى وقف استخدام جميع بطاقات الائتمان التابعة له لمدة يوم ونصف على الأقل بسبب عمليات احتيال، موضحًا أن هذه التحديات صاحبت مراحل مختلفة من تطور الخدمات المالية الرقمية.
كما أشار إلى ارتفاع معدلات الاحتيال في كينيا إلى 20% مع بداية تطوير منصات الأموال عبر الهاتف المحمول نحو عام 2013، في إطار جهود رقمنة القروض البنكية، بما يعكس أهمية تطوير أدوات الحماية والرقابة بالتوازي مع التوسع في الخدمات المالية الرقمية.
الشفافية والتمويل المسؤول لمواجهة الاحتيال المالي
وشدد نوار على أن الشفافية تمثل نقطة البداية لمواجهة الاحتيال المالي، مؤكدًا أن المؤسسات المالية لا يمكنها جذب العملاء والاحتفاظ بهم دون بناء الثقة وتعزيز وضوح التعاملات والخدمات المقدمة.
وأوضح أن مؤسسة التمويل الدولية أطلقت معايير أفضل ممارسات التمويل المسؤول، وتنفذ أحد أكبر برامجها في أفريقيا بمصر، من خلال اعتماد المؤسسات المالية التي تلتزم بهذه المعايير، إلى جانب برنامج عالمي انضمت إليه شركات كبرى.
وأشار إلى دعم المؤسسة لإرشادات البنك الدولي المتعلقة بالتقييم الائتماني، ودورها باعتبارها أحد أكبر الداعمين لإنشاء مكاتب الائتمان على مستوى العالم، خاصة في القارة الأفريقية.
وأضاف أن المؤسسة تحرص عند مساعدة الحكومات على وضع الأطر المنظمة لعمل مكاتب الائتمان على ضمان حصول العملاء على تقرير ائتماني مجاني مرة واحدة على الأقل سنويًا، مع إتاحة تقديم الشكاوى إلى البنك المركزي وتصحيح البيانات في حالة اكتشاف أي أخطاء.
وأكد أن الحصول على موافقة واضحة وصحيحة من العملاء بشأن استخدام بياناتهم الشخصية يمثل أحد الركائز الأساسية للتمويل المسؤول.
ولفت إلى أن المؤسسات المالية استفادت من أطر متعددة لمواجهة الاحتيال خلال السنوات الماضية، بينما أصبح الأمن السيبراني أحد أبرز التحديات في المرحلة الحالية.
وشدد على أن مواجهة الاحتيال في المعاملات المالية معركة مستمرة تتطلب الحفاظ على معدلاته عند مستويات يمكن السيطرة عليها، مؤكدًا أن الاحتيال لا يمثل عائقًا أمام تطور التكنولوجيا المالية أو تبني تطبيقات الذكاء الاصطناعي، وإنما يستدعي تطوير أدوات الحماية والأطر التنظيمية لمواكبة هذا التطور.
PAFIX 2026 يناقش مستقبل المدفوعات الرقمية والشمول المالي في مصر
ويُعد معرض ومؤتمر المدفوعات الرقمية والشمول المالي «PAFIX» إحدى الفعاليات المتخصصة المصاحبة لمعرض ومؤتمر «Cairo ICT»، ويقام تحت رعاية البنك المركزي المصري.
ويركز المعرض على استعراض أحدث تطورات صناعة المدفوعات الرقمية والخدمات المالية والتكنولوجيا المصرفية، ومناقشة الحلول التي تسهم في تطوير منظومة المدفوعات وتعزيز الشمول المالي.
كما يوفر منصة تجمع البنوك والمؤسسات المالية وشركات التكنولوجيا ومزودي خدمات الدفع، لعرض الابتكارات الحديثة وبحث فرص التعاون وتطوير الخدمات المالية، بما يدعم التحول الرقمي في القطاع المصرفي المصري.