الحلقة الثانية من تحقيق «إيكونومي نيوز»… مستندات رسمية تكشف وصول شكوى العميل إلى مصلحة الضرائب ووزارة الإسكان والهيئة العامة للتنمية السياحية.. وملف «الكريستال لاجون» يفتح سؤالًا حول الفارق بين ما تعاقد عليه العميل وما تم تنفيذه على أرض الواقع
خاص – إيكونومي نيوز
لم تنتهِ أزمة عميل مشروع شركة مصر ايطاليا للتنمية السياحية «موسى كوست» عند تأخر تسليم وحدته، ولم يغلق الحكم القضائي الصادر في النزاع ملف القضية، بل تكشف مستندات جديدة حصل عليها «إيكونومي نيوز» عن تطورات أخرى امتدت إلى مصلحة الضرائب المصرية ووزارة الإسكان والمرافق والمجتمعات العمرانية والهيئة العامة للتنمية السياحية.
وفي الحلقة الثانية من التحقيق، يفتح «إيكونومي نيوز» ملفًا جديدًا يتعلق بما ورد في مستندات منظومة الشكاوى الحكومية بشأن الوحدات المؤجرة، بالتزامن مع تمسك العميل بعدم استلام وحدته، إلى جانب ملف آخر يتعلق بأحد المكونات الرئيسية التي يقول العميل إنها كانت ضمن ما تعاقد عليه، وهو «الكريستال لاجون».
والسؤال هنا لا يتعلق فقط بموعد تسليم الشاليه، وإنما يمتد إلى:
هل حصل العميل في النهاية على المنتج العقاري والخدمات والمكونات التي تعاقد عليها بالفعل؟
من المحكمة إلى الجهات الحكومية.. رحلة شكوى لم تنتهِ
في الحلقة الأولى من التحقيق، استعرض «إيكونومي نيوز» تفاصيل النزاع القضائي بين العميل وشركة مصر إيطاليا للتنمية السياحية، وما تضمنه الحكم من إلزامات مالية وغرامة تهديدية مرتبطة بالتسليم.
لكن مستندات جديدة تكشف أن العميل واصل تحركاته عبر منظومة الشكاوى الحكومية، ولم يقتصر الأمر على اللجوء إلى القضاء.
ففي عام 2024، انتقلت الشكوى إلى مصلحة الضرائب المصرية، قبل أن تمتد في نهاية عام 2025 إلى وزارة الإسكان ثم الهيئة العامة للتنمية السياحية.
وبذلك أصبح ملف «موسى كوست» حاضرًا أمام أكثر من جهة، وكل جهة تنظر إلى جانب مختلف من جوانب الأزمة.
مصلحة الضرائب تكشف مفاجأة في ملف الوحدات المؤجرة
تظهر إحدى الوثائق الرسمية ضمن ملف الشكوى أن مصلحة الضرائب تعاملت مع شكوى العميل، وأفادت في رد مؤرخ 1 أكتوبر 2024 بأنه، وبناءً على ما ورد إليها من تعليمات تتعلق بحصر نشاط الثروة العقارية، تمت مخاطبة قرية «موسى كوست» للإفادة بأسماء ملاك الوحدات التي يتم تأجيرها.
والأكثر أهمية أن الرد يشير إلى أن إدارة موسى كوست قدمت كشفًا بأسماء ملاك الوحدات التي يتم تأجيرها، وكان من بينهم مقدم الشكوى.
وهنا تظهر واحدة من أكثر النقاط إثارة في الملف:
كيف ورد اسم العميل ضمن كشف الوحدات التي يتم تأجيرها، في الوقت الذي يتمسك فيه بأن الوحدة محل النزاع لم يتم تسليمها إليه؟
المستند، بطبيعة الحال، لا يكفي وحده للجزم بأن الوحدة نفسها تم تأجيرها بالفعل، ولا يثبت بمفرده أن العميل قام بالتأجير أو أنه تسلم الوحدة.
لكن ورود الاسم بهذه الصورة في مخاطبات رسمية يستوجب – من الناحية الصحفية – البحث عن الإجابة عن مجموعة من الأسئلة:
ما الوحدة التي ورد اسم العميل بشأنها؟
هل هي الوحدة محل النزاع القضائي؟
متى تم إدراجها ضمن الوحدات المؤجرة؟
ومن قام بالتأجير؟
وهل يوجد عقد إيجار أو محضر استلام يحدد تاريخ الواقعة؟
مستند ضريبي آخر.. “إخطار بالتوقف عن النشاط”
ويضم الملف أيضًا مستندًا ضريبيًا بعنوان «إخطار بالتوقف عن النشاط»، يحمل بيانات العميل وتأشيرات الجهة المختصة.
وتبرز أهمية هذا المستند عند قراءته إلى جانب مخاطبات مصلحة الضرائب المتعلقة بالوحدات المؤجرة، إذ يطرح تساؤلًا حول طبيعة النشاط المسجل ضريبيًا وتاريخ التوقف عنه وعلاقته بالوحدة محل النزاع.
ومع ذلك، لا يستبق «إيكونومي نيوز» نتيجة الفحص، ولا يعتبر هذا المستند وحده دليلًا على واقعة التأجير، وإنما يضعه ضمن مجموعة المستندات التي تحتاج إلى قراءة متكاملة.
“الكريستال لاجون”… أين ذهب ما تعاقد عليه العميل؟
إذا كان ملف الضرائب يطرح سؤالًا عن واقعة التأجير، فإن ملف «الكريستال لاجون» يطرح سؤالًا مختلفًا وأكثر ارتباطًا بجوهر العلاقة التعاقدية.
فبحسب المستندات والعقد الذي يستند إليه العميل في شكواه، كان الكريستال لاجون أحد العناصر التي ارتبطت بالمشروع والمنتج الذي تعاقد على شرائه.
وهنا لا يصبح السؤال:
هل تأخر تسليم الشاليه فقط؟
بل:
هل تم تنفيذ المشروع والمكونات التي تعاقد عليها العميل بالصورة المتفق عليها؟
فالعميل لا يتحدث – وفق ما ورد في شكواه ومستنداته – عن مجرد تأخر زمني في استلام الوحدة، وإنما يثير أيضًا مسألة عدم تنفيذ بعض العناصر المتعاقد عليها أو عدم تنفيذها بالصورة التي تم الاتفاق والترويج لها.
ومن أبرز هذه العناصر الكريستال لاجون.
“الكريستال لاجون”… عنصر في العقد أم وعد تسويقي؟
وهنا تظهر أهمية الرجوع إلى العقد والملاحق والرسومات والمواصفات المعتمدة.
فالفارق كبير بين أن يكون العنصر محل النزاع مجرد عنصر دعائي ظهر في إعلان أو مادة تسويقية، وبين أن يكون واردًا في المستندات التعاقدية أو المواصفات أو الرسومات المعتمدة باعتباره جزءًا من المشروع.
وفي الحالة الثانية، يصبح السؤال أكثر وضوحًا:
هل قامت الشركة بتنفيذ العنصر المتعاقد عليه بالفعل؟ وهل تم تنفيذه بالمواصفات والشكل المتفق عليه؟
وهذه النقطة تحديدًا تستحق إجابة موثقة من الشركة والجهات المختصة، لأن الالتزام التعاقدي لا يقاس فقط بتسليم أربعة جدران للوحدة، وإنما بما اتفق عليه الطرفان في العقد وملاحقه ومواصفاته.
رد وزارة الإسكان يضيف طبقة جديدة إلى القصة
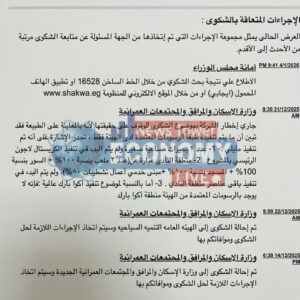
وتكشف المستندات أن الشكوى لم تبقَ في نطاق مصلحة الضرائب، إذ أحيلت في 14 ديسمبر 2025 إلى وزارة الإسكان والمرافق والمجتمعات العمرانية لاتخاذ الإجراءات اللازمة.
وفي 22 ديسمبر 2025، تظهر إحالة أخرى إلى الهيئة العامة للتنمية السياحية.
ثم جاء رد وزارة الإسكان المؤرخ 31 ديسمبر 2025، متضمنًا بيانات عن موقف المشروع والأعمال التي يتم تنفيذها، من بينها ما يتعلق بـالكريستال لاجون الرئيسي، إلى جانب أعمال ومكونات أخرى.
وهنا تبرز مفارقة تستحق التوقف:
العميل يقول إن هناك عناصر لم تنفذ وفق ما تعاقد عليه، بينما تشير المكاتبات الحكومية إلى نسب تنفيذ وأعمال داخل المشروع.
إذن، أين تقع نقطة الاختلاف؟
هل الخلاف على وجود العنصر من الأساس؟
أم على اكتماله؟
أم على مواصفاته؟
أم على موعد تنفيذه؟
أم على مدى مطابقته لما ورد في العقد والرسومات والمواصفات المعتمدة؟
ماذا تقول الأوراق عن «الكريستال لاجون»؟
المستند الحكومي يشير إلى موقف يتعلق بتنفيذ أعمال الكريستال لاجون الرئيسي، لكنه لا يحسم بمفرده كل الأسئلة المتعلقة بما تعاقد عليه العميل تحديدًا.
ولذلك فإن الحسم يحتاج إلى مقارنة ثلاثة مستندات أساسية:
أولًا: العقد المبرم مع العميل وملاحقه.
ثانيًا: الرسومات والمخططات والمواصفات المعتمدة.
ثالثًا: ما تم تنفيذه فعليًا على أرض الواقع.
ومن خلال هذه المقارنة يمكن الإجابة عن السؤال الأهم:
هل ما تم تنفيذه في المشروع يطابق ما تم التعاقد عليه؟
وهذا هو جوهر النزاع الذي يستحق التحقيق، بعيدًا عن مجرد الأرقام أو المواعيد.
مستند رسمي يكشف: لم يبدأ تنفيذ «الكريستال لاجون» الرئيسي بالمشروع
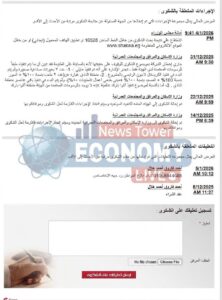
وتكشف إحدى أهم الوثائق الرسمية في ملف الشكوى، وهي مخاطبة وزارة الإسكان والمرافق والمجتمعات العمرانية المؤرخة 31 ديسمبر 2025، عن نقطة جوهرية تتعلق بأحد أبرز مكونات مشروع «موسى كوست».
فبحسب ما ورد في رد الوزارة، وبعد الإشارة إلى موقف التنفيذ وفقًا للرسومات المعتمدة لدى الهيئة، جاء ضمن بيان الموقف التنفيذي أن البدء في تنفيذ «الكريستال لاجون الرئيسي بالمشروع» لم يتم.
وهنا تتغير زاوية النظر إلى الملف؛ فالأمر لم يعد مجرد تساؤل يطرحه العميل حول مستوى تنفيذ أحد مكونات المشروع، وإنما أصبح أمام معلومة واردة في مستند رسمي ضمن إجراءات فحص الشكوى تفيد بعدم بدء تنفيذ الكريستال لاجون الرئيسي، وفق ما جاء بالمخاطبة الحكومية.
وتزداد أهمية هذه النقطة إذا كان «الكريستال لاجون» من العناصر التي استند إليها العميل عند التعاقد على وحدته، إذ يصبح السؤال الأساسي:
كيف تلتزم الشركة بتنفيذ ما تعاقد عليه العميل، إذا كان المستند الحكومي المؤرخ في 31 ديسمبر 2025 يشير إلى عدم البدء في تنفيذ الكريستال لاجون الرئيسي بالمشروع؟
العقد في مواجهة الواقع.. أين الكريستال لاجون؟
وتضع هذه المعلومة «إيكونومي نيوز» أمام محور رئيسي في التحقيق:
إذا كان الكريستال لاجون جزءًا من المنتج العقاري الذي تعاقد عليه العميل، فإن مقارنة العقد وملاحقه والرسومات والمواصفات المعتمدة بما تم تنفيذه فعليًا على أرض الواقع تصبح أمرًا ضروريًا.
فالمستند الحكومي لا يتحدث عن اختلاف في الشكل أو الجودة فقط، وإنما يشير بوضوح إلى أن البدء في تنفيذ الكريستال لاجون الرئيسي لم يتم حتى تاريخ المخاطبة في 31 ديسمبر 2025.
ومن ثم، فإن السؤال الذي يحتاج إلى إجابة من الشركة والجهات المختصة هو:
هل كان تنفيذ الكريستال لاجون الرئيسي التزامًا تعاقديًا تجاه العميل؟ وإذا كان كذلك، فلماذا لم يبدأ تنفيذه حتى التاريخ المثبت في المستند الحكومي؟
وهل طرأت تعديلات على المخططات أو المواصفات المعتمدة؟ وهل تم إخطار العملاء بهذه التعديلات والحصول على موافقاتهم، إن كان ذلك مطلوبًا وفقًا للعقود واللوائح المنظمة؟
«عدم تنفيذ الكريستال لاجون»… نقطة جوهرية في النزاع
وبذلك، لا تقتصر أزمة العميل – وفق المستندات التي حصل عليها «إيكونومي نيوز» – على تأخر تسليم الوحدة، وإنما تمتد إلى مدى تنفيذ عناصر المشروع المرتبطة بالمنتج الذي تعاقد عليه.
وتحديدًا، تبرز واقعة عدم البدء في تنفيذ الكريستال لاجون الرئيسي باعتبارها واحدة من أهم النقاط التي تستحق الفحص والمقارنة بين ما ورد في العقد وما هو قائم على أرض الواقع.
فإذا كان العميل قد دفع مقابل منتج عقاري يتضمن مكونات وخدمات ومرافق محددة، فإن معيار التقييم لا ينبغي أن يتوقف عند تسليم الوحدة فقط، وإنما يمتد إلى مدى تنفيذ الالتزامات والمكونات المتفق عليها وفق المستندات التعاقدية والمخططات والمواصفات المعتمد
من «عدم التسليم» إلى «عدم التنفيذ»… هل تغيرت طبيعة الأزمة؟
في بداية النزاع، كان العنوان الأساسي هو تأخر تسليم الوحدة.
لكن مع ظهور المستندات الجديدة، تتسع دائرة الأسئلة لتشمل:
التسليم.. ثم التأجير.. ثم تنفيذ مكونات المشروع.
وهو ما يجعل القضية أكثر تعقيدًا من مجرد تأخير في موعد استلام شاليه.
فإذا كان العميل لم يستلم الوحدة، فهناك سؤال متعلق بالتسليم.
وإذا ورد اسمه ضمن كشف وحدات مؤجرة، فهناك سؤال يحتاج إلى تفسير.
وإذا كانت هناك مكونات تعاقدية لم تنفذ أو لم تنفذ بالمواصفات المتفق عليها، فهناك سؤال ثالث يتعلق بمدى تنفيذ الالتزامات التعاقدية.
وهذه المحاور الثلاثة هي التي ترسم الصورة الكاملة للنزاع.
سنوات من الانتظار.. والحكم القضائي حاضر
وتأتي هذه التطورات في ظل حكم قضائي سبق أن تناولته الحلقة الأولى من التحقيق، والذي تضمن – وفق المستندات التي اطلع عليها «إيكونومي نيوز» – تعويضًا قدره 100 ألف جنيه، وغرامة تهديدية قدرها 200 جنيه عن كل يوم تأخير حتى التسليم، إلى جانب ما قضى به الحكم بشأن القسط الأخير.
وبالتالي، فإن السؤال لم يعد فقط:
متى يستلم العميل وحدته؟
بل أصبح:
ماذا سيستلم العميل في النهاية؟
هل ستكون الوحدة وحدها؟
أم الوحدة والمكونات والخدمات التي ارتبطت بها تعاقديًا؟
وهل ما تم تنفيذه يتطابق مع العقد والرسومات والمواصفات؟
«إيكونومي نيوز» يضع 10 أسئلة أمام مصر إيطاليا
في ضوء المستندات التي حصل عليها الموقع، يطرح «إيكونومي نيوز» على شركة مصر إيطاليا للتنمية السياحية الأسئ