يُعد التغير المناخي واحدًا من أخطر التحديات العالمية المعاصرة التي تؤثر بشكل مباشر على الاقتصاديات الوطنية وقطاع التأمين، في ظل تزايد الظواهر المناخية المتطرفة مثل السيول وموجات الحرارة وارتفاع مستوى سطح البحر.
ويؤدي هذا التصاعد في المخاطر المناخية إلى ضغوط متزايدة على الأنظمة الاقتصادية وشركات التأمين، نتيجة ارتفاع حجم الخسائر الناتجة عن الكوارث الطبيعية عالميًا.
خسائر اقتصادية ضخمة مقابل تغطية تأمينية محدودة
تشير أحدث التقديرات العالمية إلى أن الخسائر الاقتصادية الناتجة عن الكوارث الطبيعية خلال عام 2025 تراوحت بين 220 و260 مليار دولار.
في المقابل، لم تتجاوز الخسائر المغطاة تأمينيًا ما بين 107 و127 مليار دولار فقط، وهو ما يعكس اتساع الفجوة بين الخسائر الفعلية والتغطية التأمينية، والمعروفة باسم فجوة الحماية التأمينية (Protection Gap).
وتُعد هذه الفجوة من أبرز التحديات التي تواجه صناعة التأمين عالميًا، خاصة مع تزايد حدة وتكرار الكوارث المناخية.
اتساع فجوة الحماية التأمينية في الدول النامية
تتسع فجوة الحماية التأمينية بشكل ملحوظ في الدول النامية مثل مصر، نتيجة مجموعة من العوامل أبرزها:
- خصوصية الموقع الجغرافي
- محدودية انتشار التأمين
- ارتفاع معدلات المخاطر المناخية
ويؤدي ذلك إلى زيادة العبء على الحكومات والأفراد في مواجهة الخسائر الناتجة عن الكوارث الطبيعية، في ظل ضعف التغطيات التأمينية المتاحة.
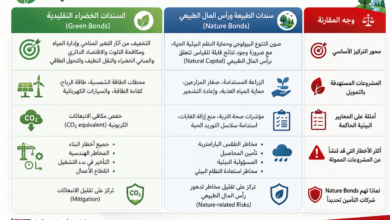
التأمين كأداة استراتيجية لإدارة مخاطر التغير المناخي
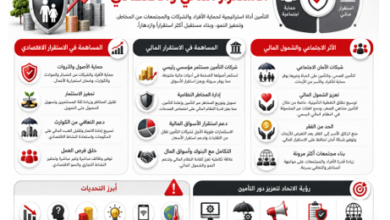
لم يعد التامين يقتصر على دوره التقليدي في تعويض الخسائر بعد وقوعها، بل أصبح يمثل أداة استراتيجية مهمة في إدارة مخاطر التغير المناخي.
كما يسهم قطاع التأمين في تعزيز المرونة الاقتصادية، ودعم قدرة الدول والمجتمعات على التكيف مع تداعيات التغيرات المناخية المتسارعة.
حجم التحدي العالمي المتزايد
تشير البيانات إلى أن ما بين 3.3 و3.6 مليار شخص حول العالم يعيشون في مناطق معرضة بدرجة كبيرة للمخاطر المناخية.
ويعكس ذلك حجم التحدي العالمي المتصاعد، وأهمية تطوير أدوات تأمينية أكثر مرونة وابتكارًا لمواجهة آثار التغير المناخي وتقليل الفجوة التأمينية عالميًا.