في إطار اهتمام متزايد بدور القطاع المالي غير المصرفي في دعم مسارات التنمية المستدامة، تناول اتحاد شركات التأمين المصرية في دراسته الحديثة قطاع التأمين باعتباره أحد الركائز الحيوية للاقتصاد، ليس فقط من الناحية الاقتصادية والمالية، بل أيضًا من حيث تأثيره الاجتماعي الواسع، لا سيما في ما يتعلق بتعزيز شبكات الأمان الاجتماعي ودعم جهود الشمول المالي.
أفرد اتحاد شركات التأمين المصرية فصلاً كاملاً في دراسته الحديثة لمناقشة التنمية المستدامة، معلنًا أنه إلى جانب أدواره الاقتصادية والمالية، يمتد تأثير قطاع التأمين ليشمل أبعادًا اجتماعية مهمة، خاصة فيما يتعلق بتوفير شبكات الأمان وتعزيز الشمول المالي.
أهمية شبكات الأمان الاجتماعي والتأمين الصحي وعلى الحياة في حماية الأسر
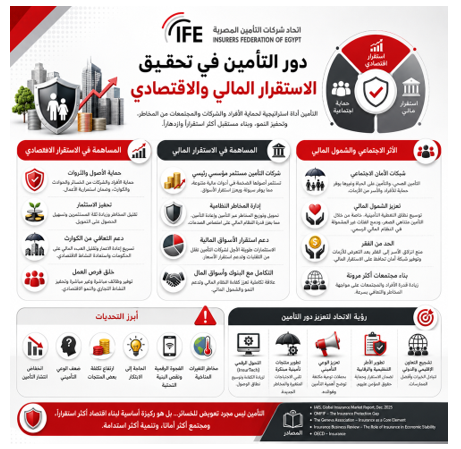
شبكات الأمان الاجتماعي: يعمل التأمين كشبكة أمان اجتماعي حيوية، حيث يوفر الحماية للأفراد والأسر ضد المخاطر التي قد تهدد استقرارهم المالي والاجتماعي.
فالتأمين الصحي، على سبيل المثال، يضمن حصول الأفراد على الرعاية الطبية اللازمة دون تحمل أعباء مالية باهظة، مما يحمي الأسر من الإفلاس بسبب النفقات العلاجية.
وبالمثل، يوفر التأمين على الحياة دعمًا ماليًا لأسر المتوفين، مما يساعدهم على تجاوز الصعوبات الاقتصادية بعد فقدان المعيل.
هذه الأنواع من التأمين تساهم في تقليل القلق وعدم اليقين لدى الأفراد، مما يعزز من رفاهيتهم الاجتماعية ويسمح لهم بالتركيز على الإنتاجية والمساهمة في الاقتصاد.
دور التأمين متناهي الصغر في تعزيز الشمول المالي والحد من الفقر
الشمول المالي: يُعد التأمين أداة فعالة لتعزيز الشمول المالي، خاصة في الدول النامية والأسواق الناشئة. فالشمول المالي يهدف إلى تيسير الوصول إلى مختلف المنتجات والخدمات المالية الرسمية بأسعار معقولة لجميع شرائح المجتمع، بما في ذلك الفئات المهمشة وذوي الدخل المحدود. التأمين متناهي الصغر، على سبيل المثال، يقدم تغطيات تأمينية بسيطة وبتكلفة منخفضة للمشروعات الصغيرة والمتوسطة ومتناهية الصغر، وللأفراد في المناطق الريفية أو ذات الدخل المنخفض.
هذا النوع من التأمين يساعد على دمج القطاع غير الرسمي في الاقتصاد الرسمي، ويوفر حماية أساسية ضد المخاطر التي قد تعيق نمو هذه المشروعات أو تهدد سبل عيش الأفراد. فمن خلال توسيع نطاق التغطية التأمينية، يساهم القطاع في بناء مجتمعات أكثر مرونة واستقرارًا.
الحد من الفقر: يلعب التأمين دورًا مهمًا في الحد من الفقر ومنع انزلاق الأسر نحو الفقر بعد التعرض للأزمات. ففي غياب التأمين، قد تضطر الأسر إلى بيع أصولها أو الاقتراض بفوائد مرتفعة لمواجهة الخسائر غير المتوقعة، مما يدفعها إلى دائرة الفقر.
ولكن مع وجود التأمين، توفر التعويضات المالية شبكة أمان تمنع هذه الأسر من التدهور الاقتصادي، وتساعدها على استعادة استقرارها المالي. هذا التأثير الوقائي للتأمين يساهم في الحفاظ على رأس المال البشري والاجتماعي، ويعزز من قدرة المجتمعات على التنمية المستدامة.
أبرز التحديات الهيكلية وأزمة التغير المناخي المؤثرة على شركات التأمين
التحديات والقيود في الاستفادة من التأمين لتحقيق الاستقرار المالي والاقتصادي: على الرغم من الاعتراف واسع النطاق بالتأمين كأداة لتحقيق الاستقرار المالي والاقتصادي، إلا أن إمكاناته الكاملة لا تزال غير مستغلة بالكامل في العديد من المناطق بسبب مجموعة من التحديات النظامية والهيكلية. وتعيق هذه القيود إمكانية الوصول إلى التأمين وفعاليته وتأثيره، لا سيما في البلدان ذات الدخل المنخفض والمتوسط.
انخفاض معدلات انتشار التأمين: في العديد من الاقتصادات النامية والناشئة، يُعد معدّل انتشار التأمين، والذي يُعرَّف بأنه نسبة إجمالي أقساط التأمين إلى الناتج المحلي الإجمالي، منخفضًا بشكل ملحوظ.
الأثر: يحد هذا من قدرة السكان على استيعاب الصدمات المالية ويضعف دور التأمين في استراتيجيات إدارة المخاطر الوطنية.
نقص الوعي والمعرفة المالية: يُعد الفهم المحدود لكيفية عمل التأمين وفوائده عائقًا كبيرًا أمام تبني التأمين. الأثر: تؤدي المعلومات المضللة أو نقص المعرفة إلى انعدام الثقة وقلة الاستخدام، حتى عندما تكون المنتجات متاحة.
مشاكل القدرة على تحمل التكاليف: بالنسبة للعديد من الأفراد ذوي الدخل المنخفض والشركات الصغيرة، تُعتبر أقساط التأمين باهظة الثمن أو نفقات غير ضرورية.
الأثر: خلق فجوة في الحماية، لا سيما بالنسبة للفئات الأكثر ضعفًا التي هي في أمس الحاجة إلى التغطية.
عدم كفاية تصميم المنتج والابتكار: لا تُصمم العديد من منتجات التأمين لتناسب الاحتياجات أو الظروف الخاصة بالفئات المستهدفة، خاصة في القطاعات الريفية أو غير الرسمية.
الأثر: يؤدي هذا إلى عدم الرضا، وارتفاع النزاعات المتعلقة بالمطالبات، وفقدان الثقة في شركات التأمين في نهاية المطاف.
الفجوات التكنولوجية والبنية التحتية: في المناطق النائية والمحرومة، يُعيق نقص البنية التحتية الرقمية الوصول إلى الخدمات المالية الرسمية تقديم خدمات التأمين.
الأثر: يُفاقم هذا الوضع الفجوة بين المناطق الحضرية والريفية في التغطية التأمينية.
التغير المناخي: يمثل أحد أبرز التحديات التي تواجه قطاع التأمين عالميًا. فزيادة وتيرة وشدة الكوارث الطبيعية، مثل الفيضانات، وحرائق الغابات، والأعاصير، تؤدي إلى ارتفاع كبير في حجم المطالبات التأمينية والخسائر الاقتصادية.
الأثر: هذا الوضع يضع ضغطًا متزايدًا على شركات التأمين، ويتطلب منها إعادة تقييم نماذج المخاطر، وتطوير منتجات تأمينية جديدة تغطي هذه المخاطر المتزايدة، وتعزيز قدرتها على تحمل الصدمات الكبرى. كما يشجع قطاع التأمين على تبني ممارسات مستدامة للحد من آثار التغير المناخي، من خلال الاستثمار في المشاريع الخضراء ودعم الابتكارات التي تقلل من الانبعاثات الكربونية.
رأى الاتحاد والتوصيات الرسمية لبناء اقتصادات ومجتمعات مستقرة
رأى الاتحاد: يمثل قطاع التأمين حجر الزاوية في تحقيق الاستقرار المالي والاقتصادي، متجاوزًا وظيفته التقليدية في تعويض الخسائر ليصبح محركًا للتنمية ومخففًا للمخاطر على الصعيدين الكلي والجزئي.
لقد أظهر البحث أن التأمين لا يقتصر على حماية الأصول والثروات فحسب، بل يمتد ليشمل تحفيز الاستثمار، ودعم التعافي من الكوارث، وتعزيز الشمول المالي، وتوفير شبكات الأمان الاجتماعي. كما أن شركات التأمين، بصفتها مستثمرًا مؤسسيًا رئيسيًا، تساهم بفعالية في استقرار الأسواق المالية وإدارة المخاطر النظامية.
ومع ذلك، يواجه القطاع تحديات كبيرة، أبرزها التغيرات المناخية وتأثيرها المتزايد على حجم المطالبات، بالإضافة إلى الحاجة المستمرة لمواكبة التطورات التكنولوجية. وفي الدول العربية، لا يزال هناك مجال واسع لتعزيز دور التأمين من خلال زيادة الوعي وتطوير المنتجات وتوسيع نطاق التغطية.
بناءً على ما سبق، يوصى الاتحاد بما يلي:
تبني استراتيجيات وطنية شاملة: لتطوير قطاع التأمين، بما يضمن تكامله مع الخطف التنموية الشاملة للدولة.
الاستفادة من التحول الرقمي: من خلال دعم الابتكار في تكنولوجيا التأمين (InsurTech) لزيادة الكفاءة وتوسيع نطاق الوصول إلى الخدمات التأمينية.
تعزيز الوعي التأميني: عبر حملات توعية مكثفة تستهدف مختلف شرائح المجتمع، لتسليط الضوء على أهمية التأمين كأداة للحماية والادخار.
تطوير منتجات تأمينية مبتكرة: تلبي الاحتياجات المتغيرة للأفراد والشركات، خاصة في مجالات التأمين متناهي الصغر والتأمين ضد المخاطر المناخية.
تعزيز الأطر التنظيمية والرقابية: لضمان استقرار القطاع وحماية حقوق المؤمن عليهم، مع المرونة الكافية لدعم الابتكار والنمو.
تشجيع التعاون الإقليمي والدولي: لتبادل الخبرات وأفضل الممارسات في مجال التأمين، والاستفادة من التجارب الناجحة في الدول الأخرى.
كل ذلك من شأنه أن يعزز من قدرة قطاع التأمين على المساهمة بفعالية أكبر في بناء اقتصادات أكثر استقرارًا ومرونة، ومجتمعات أكثر أمانًا ورفاهية.