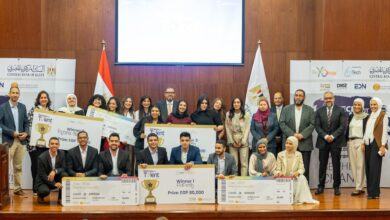
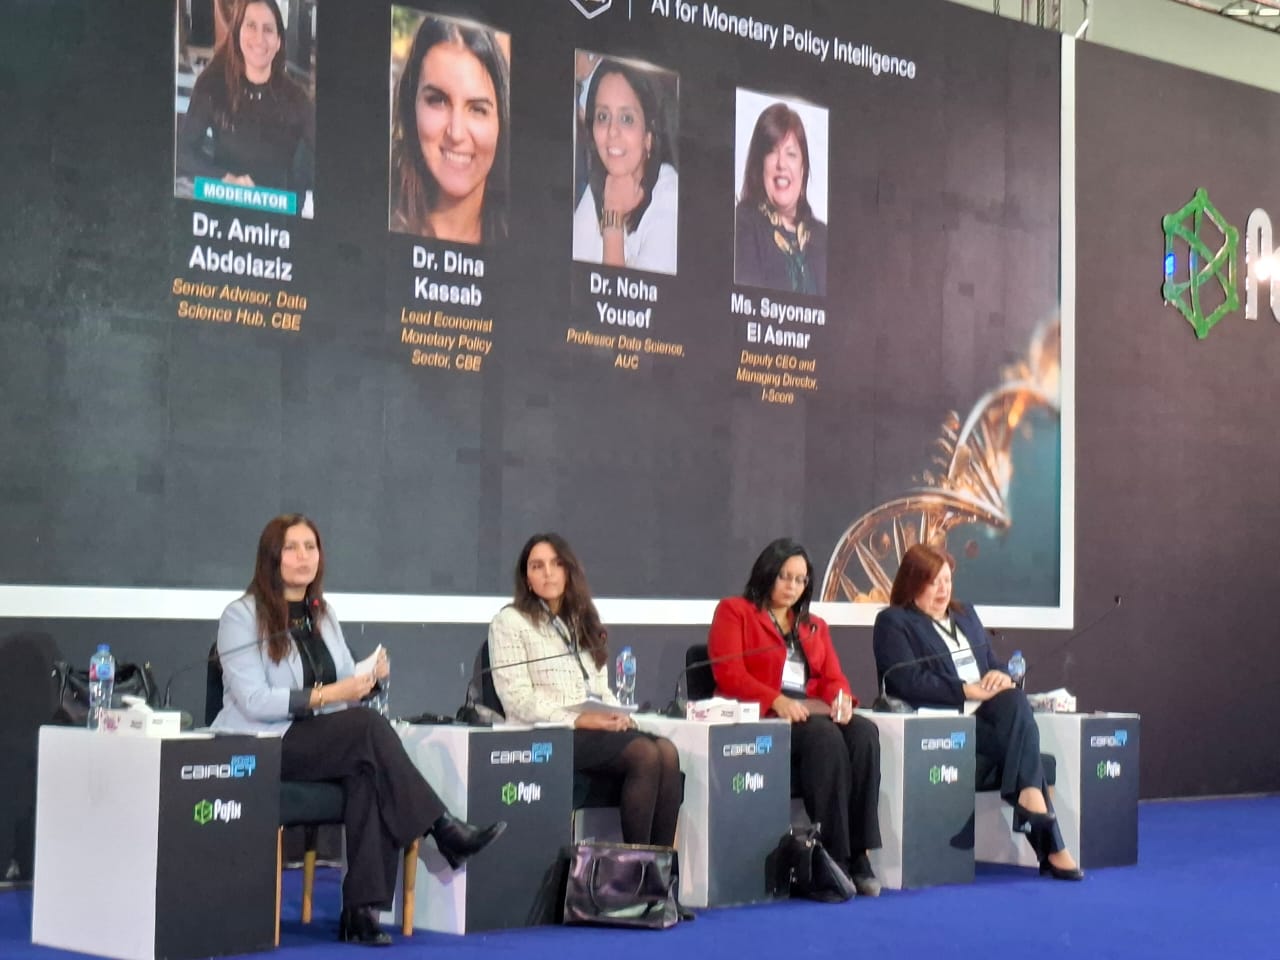
أكد خبراء الاقتصاد وعلوم البيانات خلال فعاليات مؤتمر PAFIX في معرض Cairo ICT أن
الذكاء الاصطناعي في السياسة النقدية أصبح عنصرًا محوريًا في قراءة الواقع الاقتصادي
والتحكم في التضخم، مؤكدين أن الاعتماد على البيانات التقليدية لم يعد كافيًا لمواكبة سرعة
تغير الأسواق وسلوك المستهلكين.
التحول نحو البيانات اللحظية لدعم السياسات النقدية
أوضحت أميرة عبدالعزيز، المستشار الأول بمركز البيانات في البنك المركزي المصري، أن النماذج
التقليدية لم تعد قادرة على مواكبة الأحداث الاقتصادية اللحظية.
وأشارت إلى أن فرق البنك المركزي طوّرت نماذج قائمة على البيانات اللحظية المجمعة
من آلاف المصادر، مما يمكّن صناع القرار من اتخاذ إجراءات استباقية لمواجهة التضخم.
وأضافت عبدالعزيز أن البنك يعتمد على تحليل المشاعر لرصد ثقة المستهلكين ويستخدم
نماذج كمية لتقييم حجم الاقتصاد الخفي الذي يُقدَّر بحوالي 40% من الناتج المحلي
الإجمالي، مؤكدين أن الذكاء الاصطناعي في السياسة النقدية أحدث نقلة نوعية في فهم الاقتصاد.
Nowcasting: التنبؤ الآني لتحركات السوق
أكدت دينا كسّاب، الخبيرة الاقتصادية الرئيسية بالبنك المركزي، أن نماذج الـ Nowcasting لم تعد
مجرد أدوات مساعدة، بل أصبحت أساسية لدعم قرارات السياسة النقدية.
وأضافت أن البنك جمع بيانات من سلاسل السوبرماركت عبر تقنيات Web Scraping لرصد
تغيرات الأسعار لحظة بلحظة، خاصة في قطاع الغذاء، فضلاً عن نظام الإنذار المبكر لرصد المخاطر
الاقتصادية العالمية والمحلية قبل حدوثها.
جودة البيانات: حجر الزاوية في نماذج الذكاء الاصطناعي
شددت نهى يوسف، أستاذ علوم البيانات بالجامعة الأمريكية بالقاهرة، على أن جودة البيانات
وحوكمتها أساسية لنجاح أي نموذج تنبؤي أو ائتماني.
وأضافت أن المؤسسات اليوم تمتلك بيانات لحظية من الإنترنت ووسائل التواصل الاجتماعي
وسجلات التجار، ولكن البيانات غير النظيفة تؤدي لتوقعات غير دقيقة.
وأكدت يوسف أهمية أن تكون نماذج الذكاء الاصطناعي في السياسة النقدية
قابلة للتفسير (Interpretable) وليست مجرد “صندوق أسود”، مشيرة إلى أن تحليل
السيناريوهات أصبح ضروريًا لتوضيح البدائل قبل اتخاذ القرار.
تطوير النماذج الائتمانية الشفافة
قالت سيونارا الأسمر، نائب الرئيس التنفيذي لشركة I-Score، إن التحدي يكمن في إدارة وتنظيف
البيانات ودمجها في نماذج ائتمانية دقيقة.
وأوضحت أن الشركة تعمل على نماذج التقييم البديل Alternative Score لدعم
الشمول المالي، حيث يمتلك 15 مليون شخص فقط سجلًا ائتمانيًا من أصل 70 مليون مؤهل.
وأشارت الأسمر إلى تجربة Proof of Concept بالتعاون مع البنك المركزي وثلاثة بنوك
وشركات تمويل، مؤكدة أن نجاح هذه النماذج يعتمد على حوكمة البيانات والذكاء الاصطناعي والشفافية.
الذكاء الاصطناعي في السياسة النقدية: مستقبل البنوك المركزية
جاءت تصريحات الخبراء لتؤكد أن الذكاء الاصطناعي في السياسة النقدية ليس خيارًا
ثانويًا بل ضرورة استراتيجية لمواكبة الاقتصاد الحديث سريع التغير.
ويتيح هذا التحول دمج الخبرة الاقتصادية مع قدرات التحليل المتقدمة للذكاء الاصطناعي،
مما يحقق مرونة تامة في مواجهة الصدمات الاقتصادية.