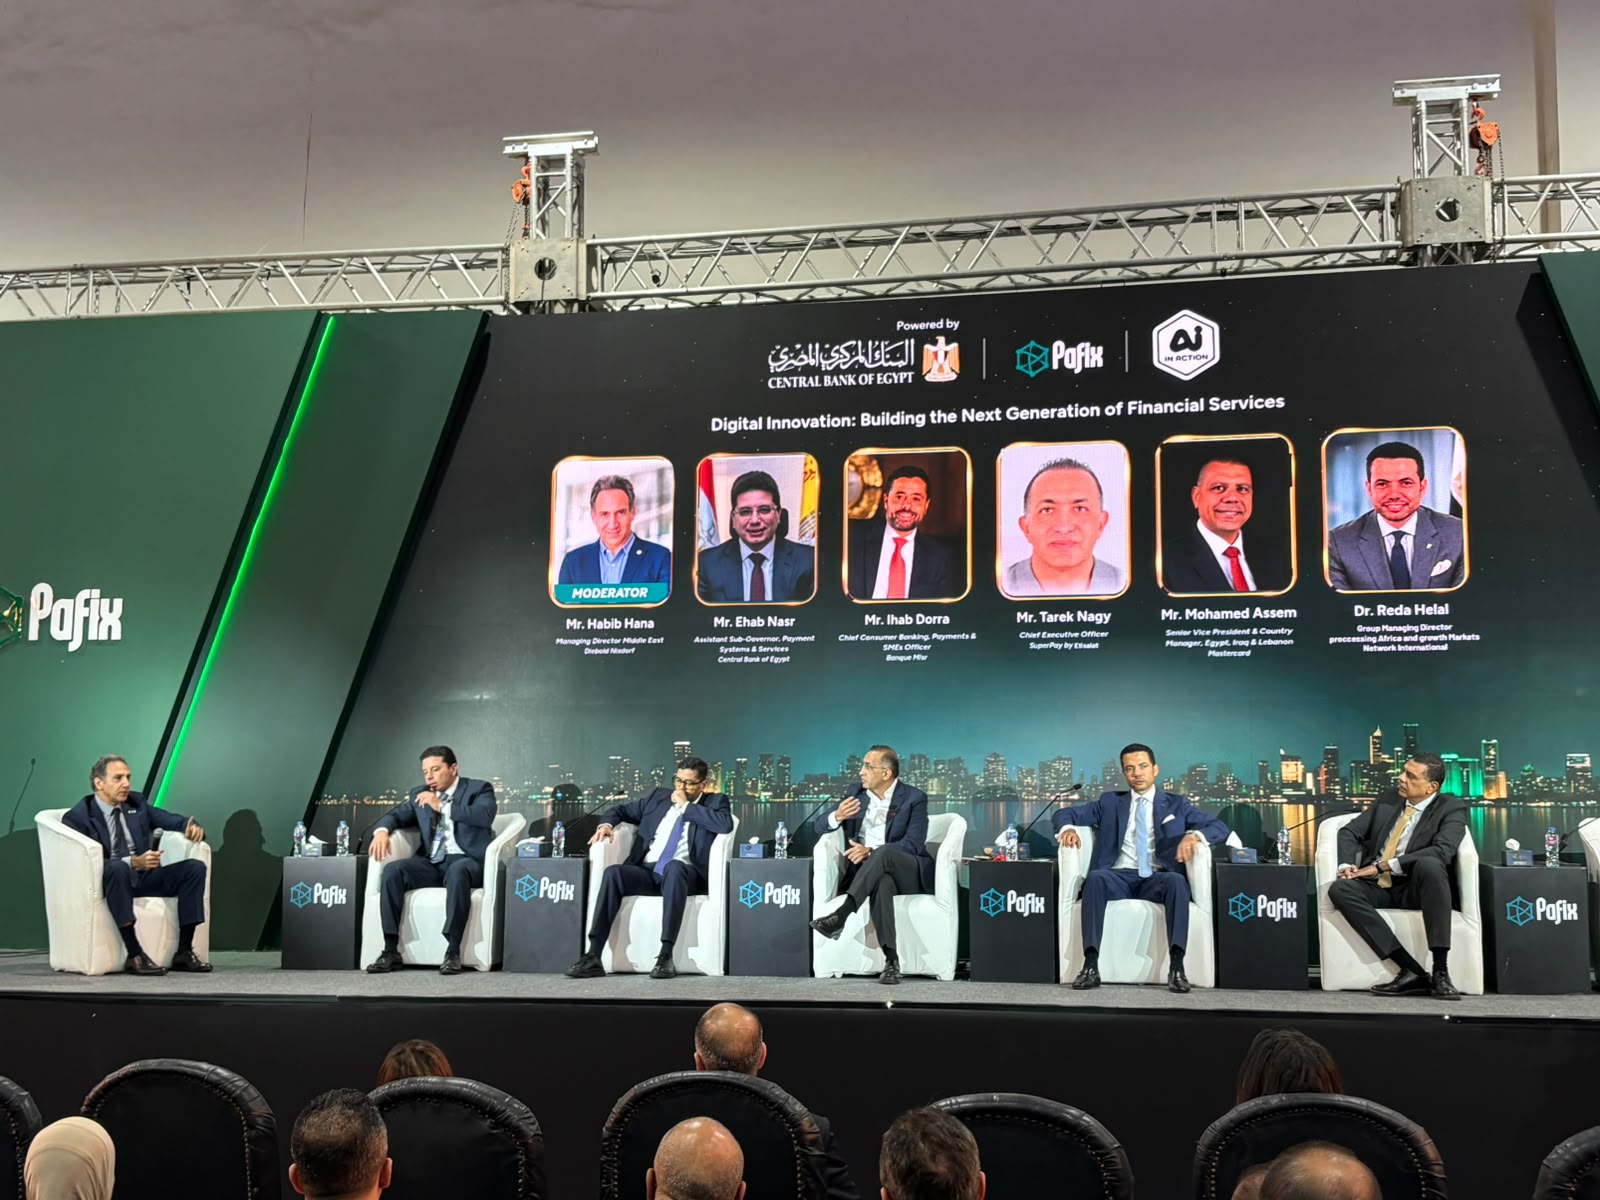
كشفت مناقشات جلسة «الابتكار الرقمي: بناء الجيل الجديد من الخدمات المالية»، ضمن فعاليات معرض ومؤتمر المدفوعات الرقمية والشمول المالي «PAFIX»، المصاحب للدورة الثلاثين من معرض ومؤتمر القاهرة الدولي للتكنولوجيا «Cairo ICT 2026»، عن ملامح التحول المرتقب في صناعة الخدمات المالية والمصرفية بمصر، في ظل التوسع في تطبيقات التكنولوجيا المالية، وتنامي دور الذكاء الاصطناعي والهوية المالية الرقمية في تطوير المدفوعات الإلكترونية وتحسين تجربة العملاء.
وأكد خبراء ومسؤولو القطاع المصرفي وشركات التكنولوجيا المالية أن مستقبل الخدمات المالية لن يتوقف عند إتاحة المزيد من الحلول الرقمية، بل يرتبط ببناء منظومة متكاملة تجمع بين البنوك ومقدمي خدمات الدفع وشركات التكنولوجيا المالية، بما يضمن سهولة المعاملات وأمانها، ويعزز قدرة المؤسسات على تلبية احتياجات الأفراد والتجار.
وشهدت الجلسة، التي أدارها حبيب حنا، العضو المنتدب لمنطقة الشرق الأوسط بشركة «Diebold Nixdorf»، مشاركة إيهاب نصر، وكيل المحافظ المساعد لقطاع نظم وخدمات الدفع بالبنك المركزي المصري، ومحمد عاصم، نائب الرئيس الأول والمدير الإقليمي لمصر والعراق ولبنان بشركة «Mastercard»، وإيهاب درة، رئيس قطاع التجزئة المصرفية والمدفوعات والمشروعات الصغيرة والمتوسطة ببنك مصر، وطارق ناجي، الرئيس التنفيذي لشركة «SuperPay by e&»، والدكتور رضا هلال، العضو المنتدب والرئيس المشارك لقطاع المعالجة في أفريقيا بشركة «Network International».
الهوية المالية الرقمية تمهد لإطلاق البنوك الرقمية في مصر
أكد إيهاب نصر، وكيل المحافظ المساعد لقطاع نظم وخدمات الدفع بالبنك المركزي المصري، استمرار البنك المركزي في تطوير الأطر التشريعية والبنية التحتية الداعمة للتحول الرقمي، بما يسرّع نمو الاقتصاد الرقمي ويوسع نطاق الخدمات المالية الإلكترونية.
وأوضح أن البنك المركزي أصدر مؤخرًا القواعد المنظمة للهوية المالية الرقمية، باعتبارها إحدى الركائز الرئيسية لتطوير منظومة الخدمات المصرفية خلال المرحلة المقبلة، مشيرًا إلى أن تطبيقها سيمثل نقلة نوعية في آليات تقديم الخدمات المالية، من خلال تمكين المواطنين من إجراء معاملاتهم وتحديث بياناتهم دون الحاجة إلى زيارة فروع البنوك أو استكمال الإجراءات الورقية التقليدية.
وأضاف أن مشروع الهوية المالية الرقمية يمهد الطريق أمام بدء تشغيل البنوك الرقمية في مصر خلال الفترة المقبلة، لافتًا إلى وجود أكثر من بنك رقمي يستعد لدخول السوق المصرية، بما يتيح تقديم الخدمات المصرفية عبر الهواتف المحمولة، دون الحاجة إلى التعامل المباشر مع الفروع.
وأشار إلى أن هذا التحول يسهم في تسهيل وصول المواطنين إلى الخدمات المالية، وتعزيز جهود الشمول المالي، من خلال توفير تجربة مصرفية أكثر سرعة ومرونة وسهولة.
البنك المركزي يقترب من إتاحة الترميز الرقمي للبطاقات على هواتف Android
وفيما يتعلق بتطوير المدفوعات الإلكترونية، كشف نصر اقتراب البنك المركزي من الانتهاء من الاختبارات الخاصة بتطبيق تقنية الترميز الرقمي للبطاقات «Tokenization» على نظام التشغيل «Android»، وذلك بعد إطلاق الخدمة على «Apple Pay» في ديسمبر 2024.
وأوضح أن المرحلة الأولى من إتاحة الخدمة لمستخدمي هواتف «Android» ستتم من خلال التطبيقات المصرفية التابعة للبنوك، على أن تتبعها مرحلة أخرى تتيح استخدام الخدمة عبر منظومة «Android» مباشرة، على غرار الخدمات المتاحة لمستخدمي «Apple Pay».
وأكد أن التوسع في تطبيق تقنية الترميز الرقمي يوفر وسائل دفع إلكتروني أكثر سهولة وأمانًا لمستخدمي الهواتف المحمولة، بما يدعم انتشار المدفوعات الرقمية ويحسن تجربة العملاء.
التجارة المدعومة بالذكاء الاصطناعي تقود الجيل المقبل من المعاملات الرقمية
وفيما يتعلق بالتجارة المدعومة بالذكاء الاصطناعي «Agentic Commerce»، أشار نصر إلى أن البنك المركزي يولي اهتمامًا متزايدًا بهذا الاتجاه، باعتباره أحد التطورات المستقبلية المهمة في صناعة الخدمات المالية والمدفوعات.
وأوضح أن انتشار هذا النموذج يتطلب التعامل مع مجموعة من الاعتبارات، وفي مقدمتها حماية البيانات وأمن استخدامها، بما يضمن سلامة المعاملات المالية وحماية حقوق المستخدمين.
من جانبه، أكد محمد عاصم، نائب الرئيس الأول والمدير الإقليمي لمصر والعراق ولبنان بشركة «Mastercard»، أن التجارة المدعومة بالذكاء الاصطناعي تمثل الجيل الجديد من تطور التجارة الرقمية، متوقعًا أن تحدث تحولًا كبيرًا في تجربة التسوق والدفع الإلكتروني، من خلال تمكين وكلاء الذكاء الاصطناعي من تنفيذ المعاملات نيابة عن العملاء، وفقًا لتفضيلاتهم واحتياجاتهم.
وأوضح أن التجارة مرت بمراحل تطور متتابعة، بدأت بالتجارة التقليدية القائمة على التعامل المباشر والدفع النقدي، ثم التجارة الإلكترونية عبر المواقع، تلتها التجارة من خلال تطبيقات الهواتف المحمولة، وصولًا إلى مرحلة التجارة القائمة على وكلاء الذكاء الاصطناعي.
وأشار إلى أن هذا النموذج يتيح للمستخدم تفويض وكيل ذكي للبحث عن المنتجات والخدمات، ومقارنة الخيارات المتاحة، وتنفيذ عمليات الشراء والحجز نيابة عنه، بما يسهم في تبسيط المعاملات وتوفير عروض وخدمات أكثر توافقًا مع التفضيلات الشخصية للعملاء.
تأمين المعاملات والتحقق من هوية العملاء شرط لانتشار التجارة الذكية
وشدد عاصم على أن التحدي الرئيسي أمام انتشار التجارة المدعومة بالذكاء الاصطناعي يتمثل في ضمان أمن المعاملات المالية، خاصة مع قدرة الوكلاء الذكيين على اتخاذ القرارات وتنفيذ العمليات نيابة عن المستخدمين.
وأوضح أن ذلك يتطلب تطوير آليات موثوقة للتحقق من هوية العميل والحصول على موافقته قبل إتمام المعاملات، مؤكدًا أن شركة «Mastercard» تركز على تطوير تقنيات تجمع بين سهولة الاستخدام وأمن المدفوعات وحماية العملاء.
ولفت إلى أهمية تقنيات المصادقة البيومترية، مثل بصمة الإصبع والتعرف على الوجه، باعتبارها أدوات رئيسية لتعزيز أمان المدفوعات الرقمية، مشيرًا إلى توسع استخدامها في السوق المصرية بدعم من جهود البنك المركزي.
وأضاف أن وصول التجارة المدعومة بالذكاء الاصطناعي إلى مرحلة النضج يرتبط بزيادة معدلات استخدام تقنية الترميز الرقمي «Tokenization»، والتوسع في وسائل المصادقة البيومترية، بما يسمح بإتمام المدفوعات دون الحاجة إلى إدخال بيانات البطاقات أو الاعتماد المتكرر على كلمات المرور والرسائل النصية لمرة واحدة.
وأوضح أن الترميز الرقمي يعتمد على استبدال بيانات الدفع الحساسة برموز رقمية بديلة، بما يحمي المعلومات المالية ويحد من مخاطر تداول البيانات الأصلية أثناء تنفيذ المعاملات.
بنك مصر: التمكين المالي يتجاوز الشمول إلى تحسين تجربة العملاء
وفي محور تطوير الخدمات المصرفية، أكد إيهاب درة، رئيس قطاع التجزئة المصرفية والمدفوعات والمشروعات الصغيرة والمتوسطة ببنك مصر، أن القطاع المصرفي المصري بدأ الانتقال من مرحلة الشمول المالي إلى مرحلة التمكين المالي، بعد التوسع في ضم شرائح واسعة من المجتمع إلى المنظومة المالية.
وأوضح أن المرحلة المقبلة تستهدف تعزيز قدرة العملاء على إدارة احتياجاتهم المالية والتحكم في الخدمات والمنتجات التي يحصلون عليها، مع التركيز على تقديم تجربة مصرفية أكثر سهولة وسرعة وأمانًا، تتناسب مع طبيعة مختلف شرائح المجتمع.
وأضاف أن التمكين المالي لا يقتصر على مجرد إتاحة الخدمات للعملاء، بل يمتد إلى تعزيز قدرتهم على الاستفادة منها، وتوفير تجربة متكاملة تساعدهم على الوصول إلى المنتجات المناسبة بسهولة، مع رفع مستويات الحماية والأمان في التعاملات الرقمية.
الشراكة بين البنوك وشركات التكنولوجيا المالية تتقدم على المنافسة
وفيما يتعلق بتصاعد المنافسة بين البنوك والمؤسسات غير المصرفية وشركات التكنولوجيا المالية والاتصالات، أكد درة أن المؤسسات الكبرى لم يعد بإمكانها الاعتماد على المنافسة وحدها، أو الاستغناء عن التعاون والشراكات مع مختلف الأطراف داخل المنظومة المالية.
وأشار إلى أن التكامل بين البنوك وشركات التكنولوجيا المالية ومقدمي الخدمات غير المصرفية أصبح ضرورة لتطوير السوق وتوسيع نطاق الخدمات المقدمة للعملاء، مشددًا على أهمية بناء شراكات تحقق مصالح مشتركة وعوائد اقتصادية لجميع الأطراف.
وأوضح أن بنك مصر يتبنى مبدأ البحث عن فرص الشراكة قبل الدخول في منافسة مباشرة، انطلاقًا من أن نمو سوق الخدمات المالية يتطلب تكامل الأدوار بين المؤسسات المختلفة، بما يتيح لكل مؤسسة تعزيز حصتها السوقية وتحقيق أهدافها، بالتوازي مع دعم نمو القطاع ككل.
التاجر يقود تطوير حلول المدفوعات الرقمية في مصر
من جانبه، أكد طارق ناجي، الرئيس التنفيذي لشركة «SuperPay by e&»، أن سوق المدفوعات الرقمية في مصر لا يزال يمتلك فرصًا كبيرة للنمو، رغم تزايد عدد الشركات العاملة في مجال التكنولوجيا المالية ومقدمي خدمات الدفع الإلكتروني.
وأوضح أن اتساع السوق وتنوع احتياجات العملاء والتجار يتيحان فرصًا متعددة أمام الشركات للتوسع وتقديم حلول متنوعة، لافتًا إلى أن الشركة شهدت تطورًا ملحوظًا خلال السنوات الثلاث الماضية.
وأشار إلى أن المنافسة خلال المرحلة المقبلة لن تقوم على قدرة شركة واحدة على تقديم جميع الخدمات، وإنما على بناء منظومة متكاملة من الحلول، وتعزيز التعاون بين مختلف الأطراف العاملة في مجال المدفوعات الرقمية.
وأضاف أن التطور المتسارع في تقنيات الذكاء الاصطناعي والتعلم الآلي يفرض على الشركات ضرورة التحلي بالمرونة والقدرة على التكيف مع المتغيرات، وتطوير منتجاتها وخدماتها بصورة مستمرة وفقًا لاحتياجات السوق الفعلية.
وشدد ناجي على أن التاجر يمثل المحرك الأساسي لتطوير خدمات المدفوعات، مؤكدًا أن امتلاك محفظة متنوعة من المنتجات لا يضمن النجاح ما لم تكن هذه المنتجات قادرة على تلبية احتياجات التجار والعملاء وتقديم قيمة مضافة حقيقية.
وأوضح أن استراتيجية «SuperPay» تركز على قطاع التجار من خلال تقديم حلول متكاملة للشركات، لا تقتصر على خدمات قبول المدفوعات والفوترة، بل تمتد إلى تطوير حلول متخصصة تتوافق مع طبيعة كل نشاط تجاري ومتطلباته التشغيلية.
وأكد أن الحلول الرقمية لم تعد منتجات جاهزة يمكن تقديمها بصورة موحدة لجميع العملاء، وإنما أصبحت تتطلب تصميم خدمات مرنة ومخصصة تستجيب لاحتياجات كل نشاط تجاري.
تكامل وسائل الدفع التقليدية والرقمية يعزز كفاءة المنظومة المالية
بدوره، أكد الدكتور رضا هلال، العضو المنتدب والرئيس المشارك لقطاع المعالجة في أفريقيا بشركة «Network International»، أن مستقبل صناعة المدفوعات الرقمية لا يعتمد على إحلال وسائل الدفع الحديثة محل الوسائل التقليدية، وإنما على تكاملها وتوظيف كل منها وفقًا لاحتياجات الأسواق وتفضيلات المستهلكين.
وأوضح أن التطور الذي شهدته صناعة المدفوعات خلال السنوات الـ25 الماضية أسهم في بناء بنية تحتية متطورة أصبحت أساسًا لعمل المنظومة المالية، مشيرًا إلى أن المرحلة المقبلة ستشهد مزيدًا من التطور للوصول إلى تجربة دفع أكثر اندماجًا وسلاسة للمستخدمين.
وأشار إلى أن منظومة المدفوعات تضم شبكات دولية ومحلية وإقليمية، وأن التقارب بينها أصبح أكثر وضوحًا، بما يعزز سهولة تنفيذ المعاملات عبر الحدود والأسواق المختلفة، ويتيح خيارات دفع متنوعة تناسب احتياجات المستهلكين.
الأطر الرقابية والحوكمة توفر الثقة اللازمة للابتكار المالي
وأضاف هلال أن الأطر التنظيمية والرقابية تمثل أحد المحاور الرئيسية لضمان استدامة التطور التكنولوجي في القطاع المالي، موضحًا أن التوسع في استخدام تقنيات الذكاء الاصطناعي وتحليل البيانات يجب أن يصاحبه تعزيز مستويات حماية المستهلك والحوكمة والرقابة.
وشبّه دور البنوك المركزية في تنظيم القطاع المالي بدور المكابح في السيارات، مؤكدًا أن وجود أطر رقابية قوية يوفر الثقة اللازمة لمواصلة الابتكار وتسريع التحول الرقمي، مع الحد من المخاطر المحتملة على المستخدمين.
البيانات والذكاء الاصطناعي يعززان القيمة التنافسية لشركات المدفوعات
ولفت إلى أن البيانات والذكاء الاصطناعي أصبحا من أبرز مصادر خلق القيمة المضافة في المرحلة الحالية، مؤكدًا أن امتلاك التكنولوجيا وحده لم يعد كافيًا لتحقيق التميز التنافسي.
وأوضح أن الأفضلية في سوق الخدمات المالية تتحدد بمدى قدرة المؤسسات على الاستفادة من البيانات وتوظيف أدوات الذكاء الاصطناعي لتحسين الخدمات وتطوير الحلول المقدمة للعملاء.
تجربتا كينيا ومصر تؤكدان أهمية تكامل وسائل الدفع
وأكد هلال أن وسائل الدفع التقليدية والرقمية يمكن أن تعمل بصورة تكاملية، مستشهدًا بتجربة خدمات الأموال عبر الهاتف المحمول في أفريقيا، التي تستحوذ على نحو 80% من معاملات الدفع في كينيا، باعتبارها نموذجًا لنجاح الحلول الرقمية في تلبية احتياجات السوق.
وأشار إلى أن السوق المصرية تقدم نموذجًا آخر لهذا التكامل، إذ تأتي نحو 75% من التحويلات التي تصل إلى المحافظ الإلكترونية عبر قنوات مصرفية، بما يعكس أهمية الربط بين مختلف وسائل الدفع والخدمات المالية.
وأوضح أن شركة «Network International» تعمل في أكثر من 55 دولة، وتتعاون مع نحو 260 بنكًا ومؤسسة مالية، وتقدم خدمات معالجة المدفوعات والاستحواذ على المعاملات، بما يتيح لها التعامل مع نماذج أعمال واحتياجات متنوعة في الأسواق المختلفة.
وشدد على أن التحدي الأساسي أمام شركات المدفوعات يتمثل في القدرة على تكييف الحلول والتقنيات العالمية مع طبيعة كل سوق واحتياجاته المحلية، مؤكدًا أن نجاح منظومة المدفوعات لا يرتبط بوسيلة أو تقنية بعينها، بل بقدرتها على تقديم تجربة أفضل للمستهلك وتعزيز كفاءة الخدمات المالية.
مستقبل الخدمات المالية في مصر.. منظومة أكثر تكاملًا وابتكارًا
عكست مناقشات الجلسة أن صناعة الخدمات المالية والمصرفية في مصر تتجه نحو مرحلة جديدة تتجاوز التوسع في قنوات الدفع الإلكتروني، إلى إعادة تصميم تجربة العملاء والتجار، مع تنامي دور الهوية المالية الرقمية والبنوك الرقمية وتقنيات الترميز والمصادقة البيومترية.
كما أكدت المناقشات أن الذكاء الاصطناعي مرشح لإحداث تحول كبير في مستقبل التجارة الرقمية والخدمات المالية، من خلال تقديم خدمات أكثر تخصيصًا وتنفيذ المعاملات وفقًا لاحتياجات المستخدمين، مع ضرورة توفير ضمانات كافية لحماية البيانات والتحقق من هوية العملاء والحصول على موافقتهم.
وفي المقابل، تبرز الشراكات وتكامل الأدوار بين البنوك وشركات التكنولوجيا المالية ومقدمي خدمات الدفع باعتبارها من أهم محددات المنافسة خلال المرحلة المقبلة، في ظل اتساع السوق وتعدد احتياجات العملاء والتجار.
وتؤكد هذه الاتجاهات أن مستقبل الابتكار المالي في مصر لن تحسمه تقنية واحدة أو مؤسسة منفردة، بل ستحدده قدرة مختلف أطراف المنظومة على الجمع بين التكنولوجيا والأمان والتنظيم، وتقديم خدمات مالية أكثر كفاءة ومرونة، تدعم نمو الاقتصاد الرقمي وتعزز الشمول والتمكين المالي.