أكدت مي عبد الحميد، الرئيس التنفيذي لصندوق الإسكان الاجتماعي ودعم التمويل العقاري، أن تمويل الإسكان الميسر يمثل أحد المحركات الرئيسية لتعزيز الشمول المالي، مشيرة إلى أن أكثر من 50% من المستفيدين من المبادرة الرئاسية «سكن لكل المصريين» تعاملوا مع البنوك للمرة الأولى.
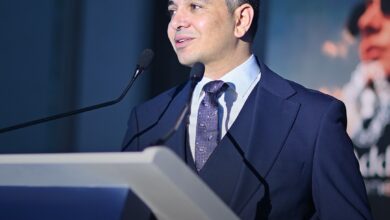
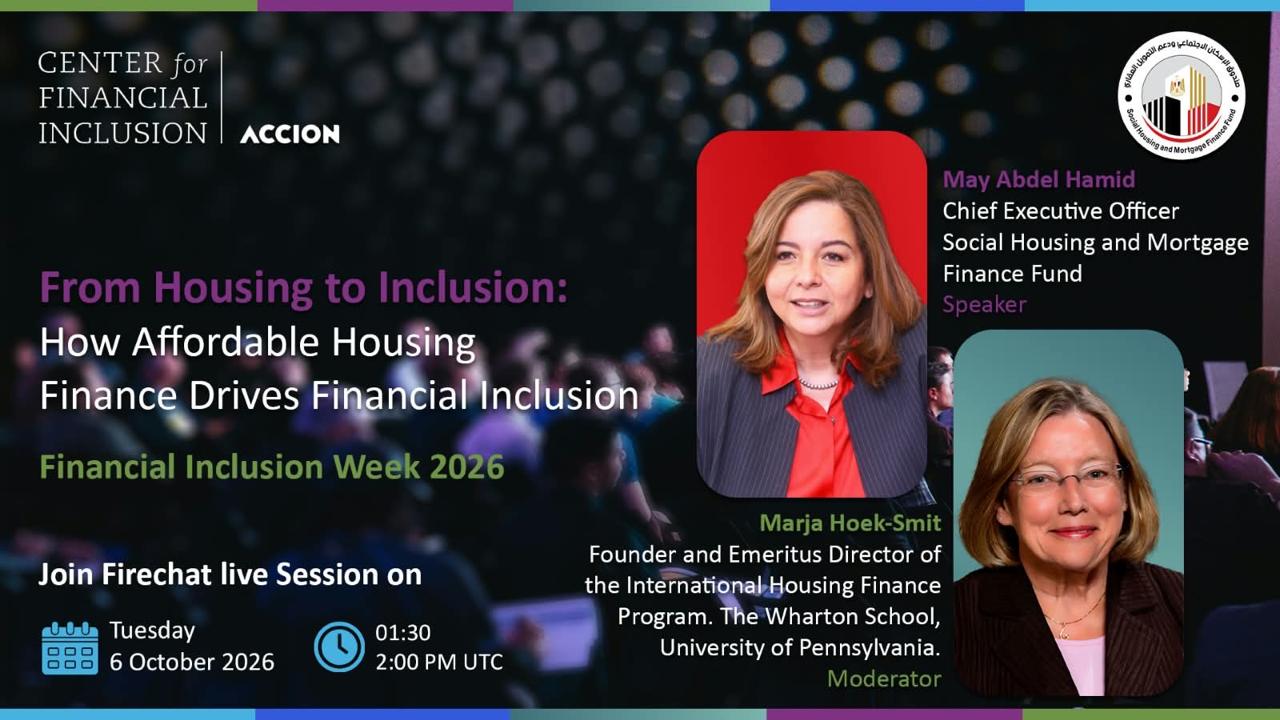
جاء ذلك خلال مشاركة مي عبد الحميد عبر تقنية الفيديو كونفرنس في جلسة حوارية بعنوان «من الإسكان إلى الشمول: كيف يدعم تمويل الإسكان الميسر الشمول المالي»، ضمن فعاليات أسبوع الشمول المالي 2026، الذي ينظمه مركز الشمول المالي «CFI».
وأدارت الجلسة مارجا سي. هوك-سميت، المؤسسة والمديرة الفخرية لبرنامج تمويل الإسكان الدولي في كلية وارتون بجامعة بنسلفانيا.
أكثر من 300 خبير يشاركون في أسبوع الشمول المالي 2026
ويشارك في الدورة الثانية عشرة من المنتدى العالمي الافتراضي السنوي لأسبوع الشمول المالي «FIW»، الذي ينظمه مركز الشمول المالي من مقره في العاصمة الأمريكية واشنطن، أكثر من 300 خبير من مختلف أنحاء العالم.
ويجمع المنتدى آلاف المشاركين لمناقشة الأبحاث والأفكار ووجهات النظر المتعلقة بمستقبل التمويل الشامل والشمول المالي عالميًا، خلال الفترة من 5 إلى 8 أكتوبر 2026.
وشهدت الجلسة مشاركة نخبة من الخبراء والباحثين في مجالات الشمول المالي والتنمية الحضرية، يمثلون مؤسسات دولية وإقليمية من 37 دولة، من بينها الولايات المتحدة وكندا والسنغال وفرنسا والهند وتشيلي وأستراليا.

مي عبد الحميد تستعرض تجربة «سكن لكل المصريين»
استعرضت مي عبد الحميد خلال كلمتها التجربة المصرية في مجال الإسكان الاجتماعي والتمويل العقاري الميسر، مشيرة إلى إطلاق الرئيس عبد الفتاح السيسي المبادرة الرئاسية «سكن لكل المصريين» عام 2014، بهدف تنفيذ مليون وحدة سكنية.
وأوضحت أنه تم تكليف صندوق الإسكان الاجتماعي ودعم التمويل العقاري بالإشراف على تنفيذ المبادرة، التي اعتبرها كثيرون عند إطلاقها مهمة بالغة الصعوبة.
وأكدت أن التزام الصندوق بتنفيذ الوعود التي تضمنتها كراسات الشروط الخاصة بالإعلانات المختلفة كان عاملًا رئيسيًا في تجاوز العقبات التي واجهت المبادرة خلال مراحلها الأولى.
ارتفاع عدد البنوك المشاركة في مبادرة «سكن لكل المصريين»
وأوضحت الرئيس التنفيذي لصندوق الإسكان الاجتماعي ودعم التمويل العقاري أن التحديات في بداية المبادرة لم تقتصر على القطاع المصرفي، حيث شاركت 4 بنوك فقط في البرنامج عند انطلاقه.
كما واجهت المبادرة تحديًا آخر تمثل في تخوف بعض المواطنين من التقدم للحصول على وحدات سكنية، نتيجة تجارب سابقة في هذا المجال.
وأشارت إلى أن الوضع تغير بصورة كبيرة حاليًا، إذ ارتفع عدد البنوك وشركات التمويل المشاركة في البرنامج إلى 31 بنكًا وشركة تمويل، بالتزامن مع زيادة إقبال المواطنين على الحصول على وحدات سكنية ضمن المبادرة.
كما انخفضت نسبة التعثر إلى نحو 0.5%، بما يعكس حرص المستفيدين على سداد الأقساط في مواعيدها المحددة.
تعاون حكومي ودولي لدعم التمويل العقاري الميسر
وأكدت مي عبد الحميد أن صندوق الإسكان الاجتماعي ودعم التمويل العقاري حرص على بناء منظومة متكاملة من التعاون مع مختلف الجهات والمؤسسات، بهدف تسهيل حصول المواطنين على وحدات سكنية بأسعار وفوائد مخفضة وفترات تمويل طويلة تتناسب مع احتياجات الفئات المستهدفة.
وشملت الشراكات المحلية التعاون مع البنك المركزي المصري ووزارة المالية وهيئة المجتمعات العمرانية الجديدة والمركز القومي لبحوث الإسكان والبناء.
كما امتد التعاون إلى مؤسسات دولية، من بينها البنك الدولي الذي قدم قرضًا للصندوق بقيمة مليار دولار، إلى جانب مؤسسة التمويل الدولية IFC.
«سكن لكل المصريين» يوسع قاعدة المستفيدين من التمويل الرسمي
وأشارت مي عبد الحميد إلى أن المبادرة الرئاسية «سكن لكل المصريين» لا تقتصر على العاملين في القطاع الحكومي، وإنما تشمل أيضًا العاملين بالقطاع الخاص وأصحاب المهن الحرة.
وأوضحت أنه تم استحداث أدوات جديدة لتعزيز الجدارة الائتمانية للفئات التي لا تعمل بصورة رسمية، وهو ما انعكس على دخول شرائح جديدة إلى النظام المصرفي.
وأكدت أن أكثر من 50% من المستفيدين من المبادرة تعاملوا مع البنوك لأول مرة، بما يعكس الدور الذي يلعبه الإسكان الميسر في تعزيز الشمول المالي وإتاحة الخدمات المالية لمختلف شرائح المجتمع.

24% من المستفيدين من السيدات و5% لذوي الهمم
وأكدت الرئيس التنفيذي للصندوق أن البرنامج يركز أيضًا على توسيع قاعدة تملك الوحدات السكنية لمختلف الفئات، مشيرة إلى أن نسبة المستفيدات من السيدات بلغت 24%.
كما تم تخصيص 5% من الوحدات المطروحة للمواطنين ذوي الهمم، بينما بلغت نسبة المستفيدين من العاملين في المهن الحرة نحو 25%.
وتعكس هذه المؤشرات توجه البرنامج نحو تعزيز العدالة الاجتماعية وتوسيع نطاق الاستفادة من برامج الإسكان والتمويل العقاري.
«العمارة الخضراء».. وحدات صديقة للبيئة لمحدودي الدخل
وفي إطار تنويع الخيارات السكنية المتاحة أمام المواطنين منخفضي الدخل، أطلق صندوق الإسكان الاجتماعي مبادرة «العمارة الخضراء» لتوفير وحدات سكنية صديقة للبيئة.
وانطلقت المبادرة عام 2020، وتهدف إلى ترشيد استهلاك الطاقة والمياه وخفض الانبعاثات الكربونية، بالاعتماد على نظام تصنيف الهرم الأخضر GPRS.
وحصلت أكثر من 41 ألف وحدة سكنية خضراء على شهادة GPRS، فيما حصلت أكثر من 14 ألف وحدة على شهادة EDGE الدولية.
برنامج جديد للإيجار لمحدودي الدخل
وكشفت مي عبد الحميد عن إطلاق الصندوق برنامجًا جديدًا للإيجار، يضم نحو 15 ألف وحدة سكنية إيجارية مدعمة، بمساحات تتراوح بين 75 و90 مترًا مربعًا.
وتبدأ القيمة الإيجارية للوحدات من 1500 جنيه، ويستهدف البرنامج الفئات التي لا تستطيع الاستفادة من برامج تملك الوحدات السكنية.
شراكة مع القطاع الخاص لبناء وحدات منخفضي الدخل
وأشارت الرئيس التنفيذي لصندوق الإسكان الاجتماعي ودعم التمويل العقاري إلى توجه الصندوق لتعزيز التعاون مع القطاع الخاص في تنفيذ وحدات سكنية مخصصة لمنخفضي الدخل.
وفي هذا الإطار، طرح الصندوق عددًا من قطع الأراضي أمام المطورين العقاريين من القطاع الخاص، وتم الانتهاء من أعمال فض المظاريف والاختيار والترسية، تمهيدًا لطرح الوحدات للمواطنين ضمن إعلان جديد بنهاية العام الجاري.

مي عبد الحميد: التجربة المصرية في الإسكان الملائم فريدة عالميًا
وأكدت مي عبد الحميد أن التجربة المصرية في توفير السكن الملائم للمواطنين منخفضي الدخل تعد تجربة فريدة على المستوى العالمي، وهو ما تؤكده تقارير المؤسسات الدولية والإقليمية المعنية.
وفي ختام الجلسة، أجابت الرئيس التنفيذي لصندوق الإسكان الاجتماعي ودعم التمويل العقاري عن أسئلة المشاركين حول التجربة المصرية في توفير السكن الملائم لمحدودي الدخل، وآليات توسيع نطاق الاستفادة من برامج التمويل العقاري.
الإسكان الميسر محرك رئيسي لتعزيز الشمول المالي
وشددت مي عبد الحميد على أن تمويل الإسكان لمحدودي ومتوسطي الدخل يمثل محركًا رئيسيًا لتعزيز الشمول المالي، مؤكدة أن التوسع في هذا المجال يتطلب التركيز على دعم الإسكان الميسر، إلى جانب إتاحة التمويل للفئات التي تواجه صعوبة في الوصول إلى مصادر التمويل الرسمية.
كما أكدت أهمية ربط الدعم بنظام دقيق يضمن وصوله إلى الفئات الأكثر احتياجًا، مع الحفاظ على استدامة البرامج وتقليل المخاطر.
وأشارت إلى الدور المحوري للحوكمة في هذا المجال، باعتبارها عنصرًا أساسيًا لتوفير الدعم المناسب، وتهيئة البيئة التنظيمية الملائمة، وتقليل المخاطر التي قد تحد من مشاركة البنوك والقطاع الخاص في تمويل الإسكان الميسر.